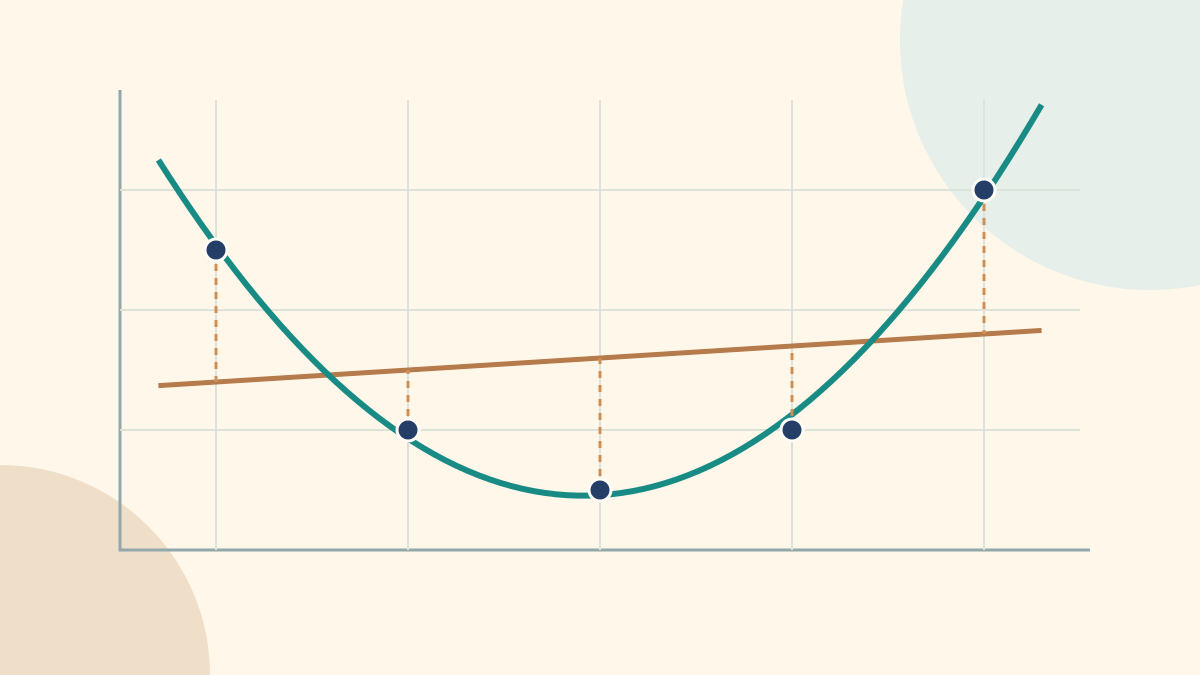
Due punti non dicono da soli quale strada seguire tra l’uno e l’altro: una retta e una curva possono passare dagli stessi estremi e dare stime diverse in mezzo. Con molti punti, magari misurati con rumore, pretendere il passaggio esatto può essere ancora meno sensato.
Questo percorso distingue tre domande: costruire una funzione che rispetti dei punti, adattare un modello a osservazioni e usare quel modello fuori dall’intervallo noto. Partiamo da esempi elementari e arriviamo alla regressione quadratica y = ax² + bx + c, calcolata con il metodo dei minimi quadrati. I dati sono esempi didattici, non previsioni reali.
1. Interpolazione, regressione, estrapolazione: non sono sinonimi
Nell’interpolazione imponiamo il passaggio esatto per i nodi scelti: la famiglia di funzioni stabilisce se il risultato è unico. Due ascisse distinte determinano una sola retta; tre ne determinano un solo polinomio di grado al massimo due. Senza scegliere una famiglia, esistono infinite curve possibili.
Nella regressione scegliamo una famiglia e stimiamo i parametri da tutte le osservazioni, accettando in genere scarti. Interpolare o estrapolare una previsione riguarda invece dove si trova l’ascissa richiesta: anche una retta di regressione può stimare all’interno oppure all’esterno dell’intervallo osservato. «Dentro l’intervallo» non significa automaticamente «curva interpolante».
| Idea | Che cosa impone | Che cosa non garantisce |
|---|---|---|
| Interpolazione | Passaggio esatto per i nodi scelti nella famiglia dichiarata. | Che la curva descriva il fenomeno tra i nodi. |
| Regressione | Adattamento complessivo secondo un criterio di errore. | Passaggio per ogni punto o validità causale. |
| Estrapolazione | Uso del modello fuori dall’intervallo dei nodi/dati usati. | Che l’andamento osservato continui fuori dall’intervallo. |
2. Interpolazione lineare: quattro passaggi
Consideriamo (2,100) e (6,200), e chiediamo il valore in x = 3. Assumere incrementi assoluti costanti significa scegliere una retta.
1. Differenza verticale: 200−100=100. 2. Intervallo orizzontale: 6−2=4. 3. Pendenza: m=100/4=25. 4. Dall’estremo sinistro avanziamo di 3−2=1: y=100+25×1=125. La retta è y=25x+50. Le ascisse devono essere distinte.
y = y₁ + [(y₂−y₁)/(x₂−x₁)] × (x−x₁)
y = 100 + [(200−100)/(6−2)] × (3−2) = 1253. Interpolazione esponenziale: prima il logaritmo
Se ipotizziamo rapporti costanti per uguali incrementi di x, un modello candidato è y=A exp(kx), con A>0. La trasformazione ln(y)=ln(A)+kx produce una retta nel piano (x,ln y). Per tornare alla quantità originaria applichiamo exp.
Con gli stessi estremi, t=(3−2)/(6−2)=1/4 e y=100×2^(1/4)≈118,92, non 125. In mezzo, x=4, la retta dà 150 mentre l’esponenziale dà √(100×200)≈141,42: media aritmetica contro media geometrica. Il logaritmo richiede y>0.
k misura la variazione logaritmica per unità di x; il fattore per un’unità è exp(k). Se k>0 il tempo di raddoppio è ln(2)/k; se k<0 quello di dimezzamento è ln(2)/|k|. Queste proprietà valgono se il modello è adeguato al fenomeno.
ln(y) = ln(A) + kx
k = [ln(y₂)−ln(y₁)]/(x₂−x₁)
t = (x−x₁)/(x₂−x₁)
y = y₁ × (y₂/y₁)^t
y(3) = 100 × 2^(1/4) ≈ 118,920712
4. Leggi di potenza: trasformare entrambi gli assi
Per una legge di potenza y=A x^p, con A>0 e x>0, bisogna trasformare anche l’ascissa: ln(y)=ln(A)+p ln(x). La pendenza nel piano (ln x,ln y) è p, non k di un modello esponenziale.
Gli estremi (2,4) e (8,64) danno p=ln(64/4)/ln(8/2)=2 e A=1. A x=4 la potenza dà 16; la retta tra gli estremi darebbe 24. Raddoppiare x moltiplica y per 2^p: con p=2 il fattore è 4, con p=1/2 è √2.
p è anche l’elasticità: per piccole variazioni, un aumento dell’1% di x comporta circa p% di variazione di y. Il rapporto esatto per una variazione frazionaria h è (1+h)^p, non 1+ph in generale.
ln(y) = ln(A) + p ln(x)
p = ln(y₂/y₁)/ln(x₂/x₁)
A = y₁/x₁^p
y(x) = y₁ × (x/x₁)^p
y(4) = 4 × (4/2)² = 16
5. Scale ordinarie, semilogaritmiche e log-log
Su un asse ordinario, passi uguali significano differenze uguali; su un asse logaritmico significano rapporti uguali. Per esempio 1,10,100,1000 sono equidistanti su un asse logaritmico in base 10. Zero e valori negativi non vi sono rappresentabili.
Un esponenziale appare rettilineo con x ordinario e y logaritmico. Con log₁₀(y), la pendenza è k/ln(10); con ln(y) è k. Una potenza appare rettilinea su un grafico log-log: usando la stessa base su entrambi gli assi, la pendenza resta p.
Cambiare scala di un grafico non ricalcola i coefficienti. Scegliere di minimizzare gli errori sui logaritmi è un’altra operazione: cambia il criterio di adattamento, non soltanto il disegno.
| Modello | Equazione | Trasformazione in retta |
|---|---|---|
| Retta | y=mx+q | Nessuna |
| Esponenziale | y=A exp(kx) | Y=ln(y), X=x |
| Potenza | y=A x^p | Y=ln(y), X=ln(x) |
| Quadratica | y=ax²+bx+c | Lineare nei parametri, non una retta in x |
6. Indizi per scegliere un modello, non prove
A passi di x uguali, differenze di y circa costanti suggeriscono una retta; rapporti circa costanti suggeriscono un esponenziale. Un andamento rettilineo in log-log suggerisce una potenza. Sono indizi da controllare, non dimostrazioni.
Interesse composto, alcuni processi di decadimento e certe fasi di crescita possono motivare un esponenziale; relazioni geometriche e leggi di scala possono motivare una potenza. Una parabola può descrivere una curvatura locale, ma non autorizza a prolungarla senza limiti. Il contesto e nuovi dati devono mettere alla prova il modello.
7. Regressione e metodo dei minimi quadrati
Per ogni osservazione definiamo ŷᵢ=f(xᵢ), la previsione, e rᵢ=yᵢ−ŷᵢ, il residuo verticale. I minimi quadrati scelgono i parametri che rendono minima S=Σrᵢ². I quadrati impediscono la cancellazione tra scarti positivi e negativi e penalizzano maggiormente gli scarti grandi.
Per una retta y=mx+q, m e q si ottengono dalle formule basate sulle medie e sulle somme degli scarti. Non imponiamo il passaggio per ogni osservazione. Non si sta minimizzando la distanza perpendicolare dalla retta: il criterio qui riguarda gli scarti in y.
Per esponenziale e potenza, il laboratorio adatta una retta ai logaritmi: minimizza Σ[ln(yᵢ)−ln(ŷᵢ)]². Non equivale in generale a minimizzare Σ(yᵢ−ŷᵢ)² sui valori originali. Non viene eseguita una regressione non lineare su y né una correzione del bias di ritrasformazione.
S = Σᵢ[yᵢ−f(xᵢ)]² → min
m = Σ(xᵢ−x̄)(yᵢ−ȳ) / Σ(xᵢ−x̄)²
q = ȳ − mx̄
8. La regressione quadratica: trovare a, b e c
La regressione quadratica cerca y=ax²+bx+c minimizzando S(a,b,c)=Σ[yᵢ−(axᵢ²+bxᵢ+c)]². La curva non è una retta in x, ma il problema è lineare nei parametri a,b,c: questi compaiono al primo grado e non moltiplicati fra loro.
Annullando le tre derivate rispetto ad a,b,c otteniamo un sistema di tre equazioni, dette equazioni normali. Le somme si calcolano da tutte le osservazioni. Per un’unica soluzione servono almeno tre ascisse distinte; tre misure tutte alla stessa ascissa non bastano.
Esempio: ai valori x=−2,−1,0,1,2 associamo y=5,2,1,2,6. Le somme sono n=5, Σx=0, Σx²=10, Σx³=0, Σx⁴=34, Σy=16, Σxy=2 e Σx²y=48. Il sistema diventa 34a+10c=48; 10b=2; 10a+5c=16. Da qui a=8/7, b=1/5 e c=32/35.
La somma dei quadrati dei residui è 4/35≈0,114286; la retta di regressione sugli stessi cinque punti è y=0,2x+3,2 e dà S=18,4. La parabola adatta meglio questi dati, ma questo confronto sul campione non basta da solo a provare che preveda meglio nuovi dati.
Le equazioni normali rendono trasparente il ragionamento. Per eseguire il calcolo numerico, il laboratorio centra e scala x e usa una fattorizzazione QR, evitando di risolvere direttamente il sistema delle somme, più sensibile al condizionamento.
y = ax² + bx + c
S(a,b,c) = Σᵢ[yᵢ−(axᵢ²+bxᵢ+c)]² → min
∂S/∂a = −2Σxᵢ²[yᵢ−(axᵢ²+bxᵢ+c)] = 0
∂S/∂b = −2Σxᵢ[yᵢ−(axᵢ²+bxᵢ+c)] = 0
∂S/∂c = −2Σ[yᵢ−(axᵢ²+bxᵢ+c)] = 0
aΣx⁴ + bΣx³ + cΣx² = Σx²y
aΣx³ + bΣx² + cΣx = Σxy
aΣx² + bΣx + nc = Σy34a + 10c = 48
10b = 2
10a + 5c = 16
a = 8/7; b = 1/5; c = 32/35
y = (8/7)x² + (1/5)x + 32/35| x | y | ŷ | r=y−ŷ | r² |
|---|---|---|---|---|
| -2 | 5 | 5,085714 | -0,085714 | 0,007347 |
| -1 | 2 | 1,857143 | 0,142857 | 0,020408 |
| 0 | 1 | 0,914286 | 0,085714 | 0,007347 |
| 1 | 2 | 2,257143 | -0,257143 | 0,066122 |
| 2 | 6 | 5,885714 | 0,114286 | 0,013061 |
9. Tre punti esatti oppure molte osservazioni?
Con tre punti di ascisse distinte, la parabola interpolante passa per tutti e tre. La regressione quadratica sugli stessi tre punti coincide con essa, entro gli arrotondamenti. «Grado al massimo due» comprende anche una retta se il coefficiente a risulta zero.
Con cinque punti non necessariamente esiste una parabola che li attraversi tutti: i minimi quadrati trovano invece il miglior adattamento secondo il criterio dichiarato. Nel laboratorio l’interpolazione quadratica usa soltanto i tre nodi scelti; gli altri punti rimangono osservazioni di confronto. Retta, esponenziale e potenza interpolanti usano due nodi.
Una spezzata interpolante usa segmenti tra tutti i nodi ordinati; una spline raccorda tratti polinomiali. Sono metodi diversi dalla singola retta o parabola qui confrontata. Interpolare con polinomi di grado elevato può introdurre oscillazioni: più complicato non significa automaticamente più affidabile.
10. Residui, qualità dell’adattamento e limiti
Il laboratorio mostra la tabella dei residui, SSE=Σrᵢ², RMSE=√(SSE/n) e R²=1−SSE/Σ(yᵢ−ȳ)², tutti calcolati sui valori originali e su tutti i punti inseriti. RMSE qui non è la stima della deviazione standard residua, che nei modelli statistici usa altri gradi di libertà.
Se tutti i valori y coincidono, il denominatore di R² è zero e l’indice viene indicato come non definito. Nei modelli adattati sui logaritmi R² sulla scala originale può anche essere negativo. Un R² elevato non dimostra causalità né correttezza del modello fuori dai dati.
Uno scarto isolato molto grande può cambiare i coefficienti: il metodo dei minimi quadrati è sensibile ai valori anomali. Residui con un andamento curvo o altri schemi suggeriscono un modello inadeguato. Valida su dati non usati per l’adattamento e considera l’incertezza: il laboratorio non produce intervalli di confidenza o previsione.
11. Un laboratorio, sei esperimenti significativi
Carica gli estremi del primo esempio e passa da retta a esponenziale: confronta 125 e 118,92 in x=3. Poi usa l’esempio di potenza e osserva come cambia il valore in x=4 e la forma nei tre sistemi di assi.
Carica la parabola con rumore: confronta retta e regressione quadratica, leggi i coefficienti a,b,c e le equazioni normali numeriche. Passa all’interpolazione su tre nodi: quei punti saranno rispettati esattamente, non necessariamente gli altri due.
Usa la crescita con rumore per vedere la retta nel grafico semilogaritmico e distinguere SSE originale dall’obiettivo sui logaritmi. Carica infine l’esempio di estrapolazione e quello con un punto molto diverso; modifica un valore e osserva coefficienti e residui. Gli esempi sono sei e tutti i dati sono modificabili.
Apri il laboratorio: punti, curve, residui e passaggi
12. Prova tu: cinque problemi con soluzione nascosta
Prova senza aprire subito le risposte. Prima della formula chiediti: quali sono i vincoli, quale famiglia sto scegliendo e dove si trova il valore da stimare?
1. Tra (1,10) e (5,30), quanto dà la retta in x=2?
Mostra soluzione e spiegazione
m=(30−10)/(5−1)=5. y=10+5×(2−1)=15.
2. Tra (0,50) e (4,800), quanto dà l’esponenziale in x=2?
Mostra soluzione e spiegazione
t=1/2. y=50×(800/50)^(1/2)=200: la media geometrica, non la media aritmetica 425.
3. Tra (1,3) e (4,48), quale potenza e quale valore in x=2?
Mostra soluzione e spiegazione
p=ln(48/3)/ln(4/1)=2; A=3. La funzione è y=3x² e il valore è 12.
4. Tre punti con ascisse distinte hanno sempre una sola parabola interpolante?
Mostra soluzione e spiegazione
Hanno un unico polinomio di grado al massimo due; può essere una retta. La regressione quadratica sugli stessi tre punti coincide con quel polinomio, salvo arrotondamenti.
5. Passare da assi ordinari a logaritmici ricalcola una regressione?
Mostra soluzione e spiegazione
No: cambia soltanto la rappresentazione. Adattare invece il modello sui logaritmi cambia la funzione obiettivo. Sono due operazioni da non confondere.