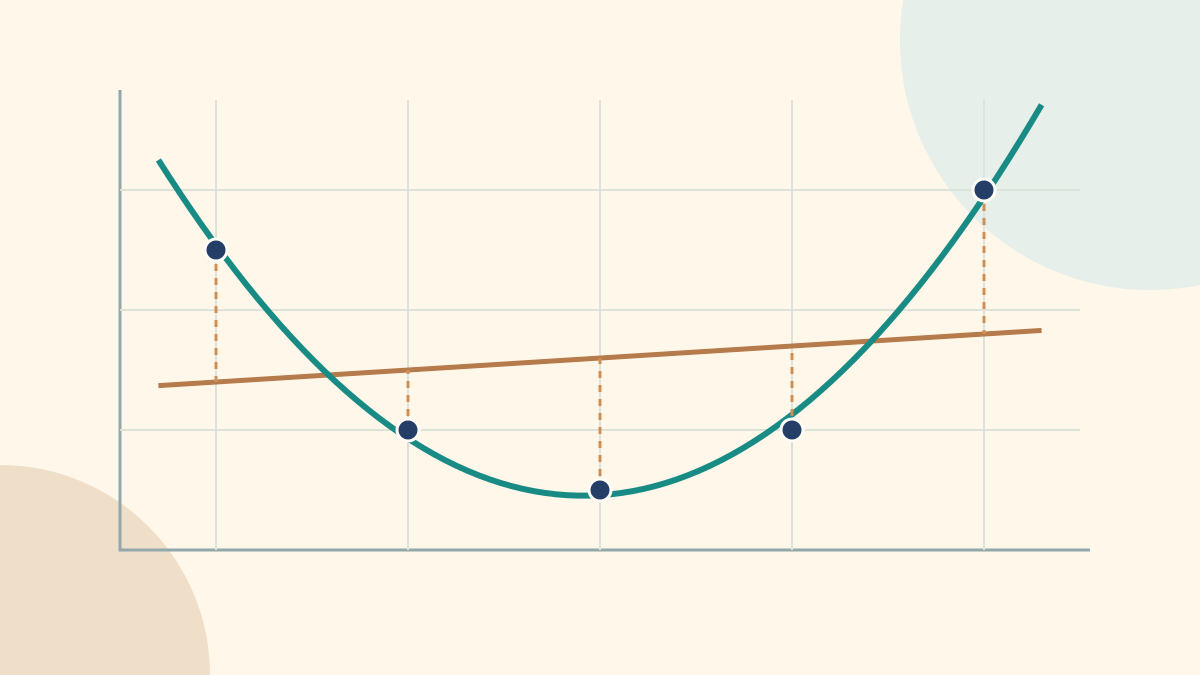
Deux points ne déterminent pas le chemin à suivre entre eux : une droite et une courbe peuvent partager leurs extrémités mais donner des estimations différentes au milieu. Avec des mesures bruitées, exiger un passage exact peut être encore moins pertinent.
Distinguons trois questions : construire une fonction passant par des points imposés, ajuster un modèle aux observations et l’utiliser hors de l’intervalle connu. Nous irons jusqu’à la régression quadratique y=ax²+bx+c par moindres carrés. Les données sont pédagogiques, pas des prévisions réelles.
1. Interpolation, régression, extrapolation : trois idées distinctes
L’interpolation impose le passage exact par les nœuds choisis ; la famille de fonctions détermine l’unicité. Deux abscisses distinctes déterminent une droite, trois un polynôme de degré au plus deux. Sans famille imposée, une infinité de courbes est possible.
La régression estime les paramètres à partir de toutes les observations en acceptant généralement des résidus. Interpoler ou extrapoler une prédiction concerne la position de l’abscisse demandée : une droite de régression prédit à l’intérieur ou à l’extérieur de l’intervalle observé. Être à l’intérieur ne rend pas automatiquement une courbe interpolante.
| Idée | Ce qu’elle impose | Ce qu’elle ne garantit pas |
|---|---|---|
| Interpolation | Passage exact aux nœuds dans la famille déclarée. | Validité du phénomène entre les nœuds. |
| Régression | Ajustement global selon un critère d’erreur. | Passage par chaque point ou causalité. |
| Extrapolation | Usage hors de l’intervalle des nœuds/données. | Prolongement du comportement observé. |
2. Interpolation linéaire en quatre étapes
Prenons (2,100),(6,200), avec une estimation en x=3. Des accroissements absolus constants correspondent à une droite.
1. Différence verticale : 200−100=100. 2. Intervalle horizontal : 6−2=4. 3. Pente : m=100/4=25. 4. Depuis la première extrémité, avancer de 3−2=1 donne y=100+25×1=125. La droite est y=25x+50. Les abscisses doivent être distinctes.
y = y₁ + [(y₂−y₁)/(x₂−x₁)] × (x−x₁)
y = 100 + [(200−100)/(6−2)] × (3−2) = 1253. Interpolation exponentielle : le logarithme d’abord
Des rapports constants pour des accroissements égaux de x suggèrent y=A exp(kx), A>0. Le logarithme donne ln(y)=ln(A)+kx, une droite dans le plan (x,ln y). On revient à la quantité initiale par exp.
Avec les mêmes extrémités, t=(3−2)/(6−2)=1/4 et y=100×2^(1/4)≈118,92, et non 125. En x=4, la droite donne 150 et l’exponentielle √(100×200)≈141,42 : moyenne arithmétique contre géométrique. Il faut y>0 pour prendre son logarithme.
k mesure la variation logarithmique par unité de x ; le facteur multiplicatif est exp(k). Pour k>0, le temps de doublement vaut ln(2)/k ; pour k<0, le temps de demi-vie vaut ln(2)/|k|. Ces propriétés n’ont de sens que si le modèle convient au phénomène.
ln(y) = ln(A) + kx
k = [ln(y₂)−ln(y₁)]/(x₂−x₁)
t = (x−x₁)/(x₂−x₁)
y = y₁ × (y₂/y₁)^t
y(3) = 100 × 2^(1/4) ≈ 118,920712
4. Lois de puissance : transformer les deux axes
Pour y=A x^p, avec A>0 et x>0, il faut aussi transformer l’abscisse : ln(y)=ln(A)+p ln(x). La pente dans le plan (ln x,ln y) est p, pas le k exponentiel.
Les extrémités (2,4),(8,64) donnent p=ln(64/4)/ln(8/2)=2 et A=1. En x=4, la puissance donne 16 ; la droite entre les extrémités donnerait 24. Doubler x multiplie y par 2^p : quatre si p=2, √2 si p=1/2.
p est aussi l’élasticité : pour une petite hausse de 1% de x, la variation de y est approximativement p%. Pour une variation fractionnaire h, le facteur exact est (1+h)^p, et non généralement 1+ph.
ln(y) = ln(A) + p ln(x)
p = ln(y₂/y₁)/ln(x₂/x₁)
A = y₁/x₁^p
y(x) = y₁ × (x/x₁)^p
y(4) = 4 × (4/2)² = 16
5. Échelles ordinaires, semi-log et log-log
Sur un axe ordinaire, des distances égales signifient des différences égales ; sur un axe logarithmique, des rapports égaux. Ainsi 1,10,100,1000 sont équidistants en échelle logarithmique de base 10. Zéro et valeurs négatives n’y figurent pas.
Une exponentielle devient rectiligne avec x ordinaire et y logarithmique. Avec log₁₀(y), la pente est k/ln(10) ; avec ln(y), elle vaut k. Une puissance devient rectiligne en log-log, de pente p si les deux axes emploient la même base.
Changer l’échelle du graphique ne recalcule pas les coefficients. Choisir de minimiser les erreurs logarithmiques est une autre opération : elle modifie le critère d’ajustement, pas seulement le dessin.
| Modèle | Équation | Transformation en droite |
|---|---|---|
| Droite | y=mx+q | Aucune |
| Exponentielle | y=A exp(kx) | Y=ln(y), X=x |
| Puissance | y=A x^p | Y=ln(y), X=ln(x) |
| Quadratique | y=ax²+bx+c | Linéaire en paramètres, pas droite en x |
6. Des indices pour choisir, pas des preuves
À pas égaux de x, des différences de y presque constantes suggèrent une droite ; des rapports presque constants, une exponentielle. Un alignement en log-log suggère une puissance. Ce sont des indices à vérifier, pas des preuves.
Intérêts composés, certains processus de décroissance et phases de croissance peuvent motiver une exponentielle ; géométrie et lois d’échelle peuvent motiver des puissances. Une parabole peut décrire une courbure locale sans justifier son prolongement illimité. Contexte et nouvelles données doivent tester le modèle.
7. Régression et méthode des moindres carrés
Pour chaque observation, ŷᵢ=f(xᵢ) est la prédiction et rᵢ=yᵢ−ŷᵢ son résidu vertical. Les moindres carrés choisissent les paramètres minimisant S=Σrᵢ². Les carrés empêchent les compensations entre signes et donnent plus de poids aux grands écarts.
Pour y=mx+q, les coefficients se déduisent des moyennes et des sommes d’écarts. La droite n’est pas tenue de passer par chaque observation. Le critère minimise les écarts verticaux en y, pas les distances perpendiculaires à la droite.
Pour exponentielle et puissance, le laboratoire ajuste une droite aux logarithmes et minimise Σ[ln(yᵢ)−ln(ŷᵢ)]². Ce n’est généralement pas minimiser Σ(yᵢ−ŷᵢ)². Il ne réalise ni régression non linéaire sur y ni correction du biais de retransformation.
S = Σᵢ[yᵢ−f(xᵢ)]² → min
m = Σ(xᵢ−x̄)(yᵢ−ȳ) / Σ(xᵢ−x̄)²
q = ȳ − mx̄
8. Régression quadratique : trouver a, b et c
La régression quadratique cherche y=ax²+bx+c minimisant S(a,b,c)=Σ[yᵢ−(axᵢ²+bxᵢ+c)]². La courbe n’est pas droite en x, mais le problème est linéaire en a,b,c : ces paramètres sont du premier degré et ne se multiplient pas entre eux.
Annuler les trois dérivées partielles donne les équations normales. Les sommes utilisent toutes les observations. Il faut au moins trois abscisses distinctes pour une solution unique ; trois mesures à la même abscisse ne suffisent pas.
Exemple : x=−2,−1,0,1,2 et y=5,2,1,2,6. Les sommes valent n=5, Σx=0, Σx²=10, Σx³=0, Σx⁴=34, Σy=16, Σxy=2, Σx²y=48. D’où 34a+10c=48 ; 10b=2 ; 10a+5c=16. On obtient a=8/7, b=1/5, c=32/35.
La somme des carrés des résidus vaut 4/35≈0,114286 ; la droite de régression sur les mêmes points est y=0,2x+3,2 avec S=18,4. La parabole ajuste mieux cet échantillon, mais ce constat ne prouve pas une meilleure prédiction sur de nouvelles données.
Les équations normales expliquent le raisonnement. Numériquement, le laboratoire centre et réduit x puis utilise une factorisation QR plutôt que de résoudre directement le système des sommes, plus sensible au conditionnement.
y = ax² + bx + c
S(a,b,c) = Σᵢ[yᵢ−(axᵢ²+bxᵢ+c)]² → min
∂S/∂a = −2Σxᵢ²[yᵢ−(axᵢ²+bxᵢ+c)] = 0
∂S/∂b = −2Σxᵢ[yᵢ−(axᵢ²+bxᵢ+c)] = 0
∂S/∂c = −2Σ[yᵢ−(axᵢ²+bxᵢ+c)] = 0
aΣx⁴ + bΣx³ + cΣx² = Σx²y
aΣx³ + bΣx² + cΣx = Σxy
aΣx² + bΣx + nc = Σy34a + 10c = 48
10b = 2
10a + 5c = 16
a = 8/7; b = 1/5; c = 32/35
y = (8/7)x² + (1/5)x + 32/35| x | y | ŷ | r=y−ŷ | r² |
|---|---|---|---|---|
| -2 | 5 | 5,085714 | -0,085714 | 0,007347 |
| -1 | 2 | 1,857143 | 0,142857 | 0,020408 |
| 0 | 1 | 0,914286 | 0,085714 | 0,007347 |
| 1 | 2 | 2,257143 | -0,257143 | 0,066122 |
| 2 | 6 | 5,885714 | 0,114286 | 0,013061 |
9. Trois points exacts ou de nombreuses observations ?
Avec trois abscisses distinctes, le polynôme interpolateur de degré au plus deux passe par les trois points. La régression quadratique sur ces mêmes points coïncide avec lui aux arrondis près. Si a=0, il s’agit d’une droite.
Cinq observations ne sont pas nécessairement sur une même parabole : les moindres carrés trouvent alors le meilleur ajustement selon le critère. L’interpolation quadratique du laboratoire n’impose que trois nœuds choisis ; les autres restent des comparaisons. Droite, exponentielle et puissance interpolantes utilisent deux nœuds.
Une interpolation linéaire par morceaux joint tous les nœuds ordonnés ; une spline raccorde des morceaux polynomiaux. Ce sont d’autres méthodes que la droite ou la parabole unique ici comparées. Les polynômes de degré élevé peuvent osciller : complexité ne signifie pas fiabilité.
10. Résidus, qualité de l’ajustement et limites
Le laboratoire affiche les résidus, SSE=Σrᵢ², RMSE=√(SSE/n) et R²=1−SSE/Σ(yᵢ−ȳ)², dans les unités originales et sur tous les points. Cette RMSE n’est pas l’estimation d’un écart-type résiduel corrigé des degrés de liberté.
Si tous les y sont identiques, le dénominateur de R² est nul : il est indiqué non défini. Pour un modèle ajusté sur les logarithmes, R² sur l’échelle originale peut être négatif. Un grand R² ne démontre ni causalité ni validité hors des données.
Une observation atypique peut déplacer fortement les coefficients des moindres carrés. Une courbure ou d’autres structures dans les résidus suggèrent un modèle inadéquat. Validez sur des données inutilisées et examinez l’incertitude : aucun intervalle de confiance ou de prédiction n’est calculé ici.
11. Un laboratoire, six expériences significatives
Chargez les deux extrémités et passez de la droite à l’exponentielle : comparez 125 et 118,92 en x=3. Essayez ensuite la puissance en x=4 et les trois échelles du graphique.
Chargez la parabole bruitée, comparez les régressions linéaire et quadratique, puis lisez a,b,c et les équations normales numériques. Passez à l’interpolation sur trois nœuds : ces contraintes sont exactes, pas nécessairement les deux autres observations.
La croissance bruitée permet de voir l’alignement semi-log et de distinguer SSE originale et objectif logarithmique. Essayez enfin l’extrapolation et le point atypique ; modifiez une valeur et observez coefficients et résidus. Les six expériences sont modifiables.
Ouvrir le laboratoire : points, courbes, résidus et étapes
12. À vous : cinq problèmes à solution masquée
Cherchez avant d’ouvrir les réponses. Demandez-vous d’abord quels points sont imposés, quelle famille est choisie et où se situe l’abscisse demandée.
1. Entre (1,10),(5,30), que donne la droite en x=2 ?
Afficher solution et explication
m=(30−10)/(5−1)=5. y=10+5×(2−1)=15.
2. Entre (0,50),(4,800), que donne l’exponentielle en x=2 ?
Afficher solution et explication
t=1/2. y=50×(800/50)^(1/2)=200 : moyenne géométrique, pas moyenne arithmétique 425.
3. Entre (1,3),(4,48), quelle puissance et quelle valeur en x=2 ?
Afficher solution et explication
p=ln(48/3)/ln(4/1)=2 ; A=3. Ainsi y=3x² et la valeur est 12.
4. Trois abscisses distinctes déterminent-elles un interpolant quadratique unique ?
Afficher solution et explication
Elles déterminent un polynôme de degré au plus deux, éventuellement une droite. La régression quadratique sur ces mêmes trois points donne ce polynôme, aux arrondis près.
5. Passer d’axes ordinaires à logarithmiques recalcule-t-il une régression ?
Afficher solution et explication
Non : seule la représentation change. Ajuster sur les logarithmes modifie en revanche l’objectif. Ne confondez pas ces opérations.