Una integral definida se calcula en un intervalo finito bajo las hipótesis necesarias. ¿Qué cambia si un extremo va a infinito o la función no está acotada? Sustituir el símbolo ∞ en una primitiva no basta: hace falta un límite. Si hay varios puntos problemáticos, hay que estudiarlos por separado.
Integrales impropias: laboratorio de límites · Índice del recorrido
1. Primero truncar, después tomar el límite
Supongamos f integrable en cada intervalo finito [a,R]. Se define:
∫a∞f(x)dx = lim(R→∞) ∫aRf(x)dx.
La integral impropia converge si este límite existe y es finito. Crecer a infinito o no tener límite implica no converger. Infinito no es un número para sustituir en operaciones ordinarias. El truncamiento I(R) es una integral ordinaria; su límite es otra pregunta.
Análogamente ∫−∞bf=lim(A→−∞)∫Abf. En esta última fórmula el extremo inferior es A, el parámetro que tiende a −∞.
2. En infinito: el umbral p>1
Para p≠1: ∫1Rx⁻ᵖdx=(R¹⁻ᵖ−1)/(1−p). Si p>1, R¹⁻ᵖ→0; si p<1 crece sin límite. Para p=1 la integral es ln R y diverge.
∫1∞dx/xᵖ converge ⇔ p>1; su valor es 1/(p−1).
Para 1/x²: I(R)=1−1/R→1. Para 1/x: I(R)=ln R→∞. En ambos casos f(x)→0, por lo que eso no basta para tener área finita. Para p=1,01 hay convergencia, pero puede ser extremadamente lenta.
3. Cerca de cero se invierte el umbral
Para una función no acotada cerca de 0 definimos ∫01f=lim(ε→0⁺)∫ε1f. Para p≠1: ∫ε1x⁻ᵖdx=(1−ε¹⁻ᵖ)/(1−p). Ahora ε es pequeño, no grande:
∫01dx/xᵖ converge ⇔ p<1; su valor es 1/(1−p).
Para 1/√x el valor es 2 pese al crecimiento infinito cerca de cero. Para 1/x el truncamiento es −ln ε y diverge. Los umbrales en infinito y cerca de cero son opuestos: identificar el punto problemático es esencial. Una función no acotada puede tener integral finita.
4. Tres ejemplos con primitivas y límites
Cola exponencial: para λ>0, ∫0Re^(−λx)dx=(1−e^(−λR))/λ→1/λ. La parte omitida vale e^(−λR)/λ.
Logaritmo cerca de cero: ∫ε1−ln(x)dx=1−ε+ε ln ε→1 porque ε ln ε→0. La función no está acotada, pero la integral converge.
Singularidad a la derecha: ∫01−εdx/√(1−x)=2−2√ε→2. La variable que tiende a cero es la distancia ε al extremo 1, no necesariamente x.
5. Singularidades interiores y varios extremos problemáticos
Si c está dentro de [a,b] y f tiene un problema allí, definimos ∫acf y ∫cbf por límites laterales separados. La integral total converge solo si ambos son finitos. Los cortes deben ser independientes: no podemos asignar un número a −∞+∞.
Para 1/√|x| en [−1,1], cada integral vale 2 y el total 4. Para 1/x² cada lado diverge a +∞: la simetría no ayuda.
Para f(x)=1/√[x(1−x)] en (0,1), separamos en 1/2. Una primitiva es 2 arcsin√x: cada mitad vale π/2 y el total π. Son dos singularidades integrables, no un único límite sincronizado.
6. En toda la recta: dos colas independientes
∫−∞∞f = ∫−∞cf + ∫c∞f, si ambas integrales convergen.
Para 1/(1+x²), la primitiva es arctan x. Cada cola desde 0 vale π/2, así que la integral es π. En [−L,R] el valor es arctan L+arctan R y tiende a π aunque L y R crezcan a velocidades distintas.
Para x/(1+x²), una primitiva es (1/2)ln(1+x²). La cola izquierda diverge a −∞ y la derecha a +∞: la integral impropia ordinaria no converge. En [−R,R] siempre da 0, pero este es otro tipo de límite.
7. Valor principal: otra noción
Para 1/x en [−1,1], la integral izquierda tiende a −∞ y la derecha a +∞. La integral ordinaria no converge. Sin embargo, cortes ε iguales dan:
PV ∫−11 dx/x = lim(ε→0⁺)[∫−1−εdx/x + ∫ε1dx/x] = 0.
Esto define el valor principal de Cauchy en ese punto, no una regla para sumar infinitos. Con corte izquierdo αε y derecho ε, la suma truncada es ln α: α=2 da ln 2 y α=1 da 0. El resultado depende del camino de aproximación.
Para x/(1+x²) en toda la recta, el valor principal simétrico también es 0, mientras [−αR,R] tiende a −ln α. Un valor principal finito no prueba la existencia de la integral impropia ordinaria. Para 1/x² en [−1,1], ni los truncamientos simétricos tienen límite finito.
8. Comparación y convergencia absoluta
Si 0≤f≤g cerca del punto problemático y converge ∫g, también converge ∫f. Si ∫f diverge a +∞, también ∫g. Importa el sentido de la comparación. En [1,∞), 0<1/(1+x³)≤1/x³: hay convergencia sin calcular una primitiva.
Para f,g positivas, si f/g→L con 0<L<∞ cerca del punto problemático, ambas tienen el mismo carácter de integrabilidad allí. Comparar (2x+1)/(x³+4) con 1/x² en infinito da cociente tendiendo a 2. Una comparación local no permite ignorar otras singularidades del intervalo.
Si converge ∫|f|, ∫f converge absolutamente. La convergencia ordinaria no implica absoluta. Los signos pueden crear cancelaciones en una cola, pero no permiten reunir dos límites laterales divergentes.
A diferencia del criterio del término de las series, f(x)→0 ni siquiera es necesario en general para una integral finita. Picos triangulares disjuntos centrados en enteros n≥2, de altura 1 y base 2⁻ⁿ, forman una función continua de área total 1/4 con f(n)=1. Entre picos vale 0: no tiende a cero.
9. Oscilaciones: convergencia no absoluta
En [1,∞), sin(x)/x converge como integral impropia. Integrando por partes en [R,T]: ∫RTsin(x)/x dx=[−cos(x)/x]RT−∫RTcos(x)/x²dx. Su valor absoluto no supera 1/R+1/T+∫RTdx/x²=2/R. La cola se hace pequeña uniformemente para T>R: el criterio de Cauchy da convergencia.
La integral de |sin(x)|/x diverge: en cada [kπ+π/6,kπ+5π/6], k≥1, |sin(x)|≥1/2. La contribución es al menos 1/[3(k+1)] y estas contribuciones suman infinito. Es convergencia condicional, distinta de cancelar 1/x simétricamente alrededor de cero.
El laboratorio no implementa este caso oscilante: la demostración es analítica, no resultado de muestrear más puntos.
10. ¿Qué falta? Controlar la parte omitida
Un valor truncado no es el resultado final. Si I=∫1∞x⁻ᵖdx con p>1, entonces I−I(R)=R¹⁻ᵖ/(p−1). Para p=2 y R=100 aún falta 0,01; con R=1000 falta 0,001.
Cerca de cero, para p<1, la parte omitida es ε¹⁻ᵖ/(1−p). Con p=1/2, error como máximo δ exige 2√ε≤δ, luego ε≤(δ/2)². Para δ=0,01 hace falta ε≤0,000025: un corte pequeño puede no ser suficientemente pequeño.
Si 0≤f≤g, la cola de g también puede acotar la de f. Conocer convergencia no significa conocer un valor exacto ni alcanzar la precisión pedida. Una pequeña diferencia entre dos truncamientos no garantiza por sí sola una cota de la cola.
11. Una región infinita con volumen finito
La región bajo y=1/x para x≥1 tiene área ∫1∞dx/x=∞. Al girarla alrededor del eje x, su volumen es V=π∫1∞dx/x²=π. Es el sólido ideal llamado trompeta de Gabriel.
Su superficie lateral tiene área infinita: S=2π∫1∞(1/x)√(1+1/x⁴)dx≥2π∫1∞dx/x=∞. Área plana, volumen y superficie son magnitudes distintas con integrandos distintos. Es un modelo matemático: espesores físicos, pintura y materiales reales no son una superficie infinitamente delgada.
12. Método y laboratorio: no confiar en una cancelación
- Encuentra todos los extremos infinitos y singularidades.
- Separa en intervalos con un solo punto problemático para cada límite.
- Escribe truncamientos con parámetros independientes.
- Usa una primitiva o un criterio de comparación.
- Comprueba que cada límite requerido sea finito antes de sumar.
- Si impones simetría, llama al resultado valor principal, no integral ordinaria.
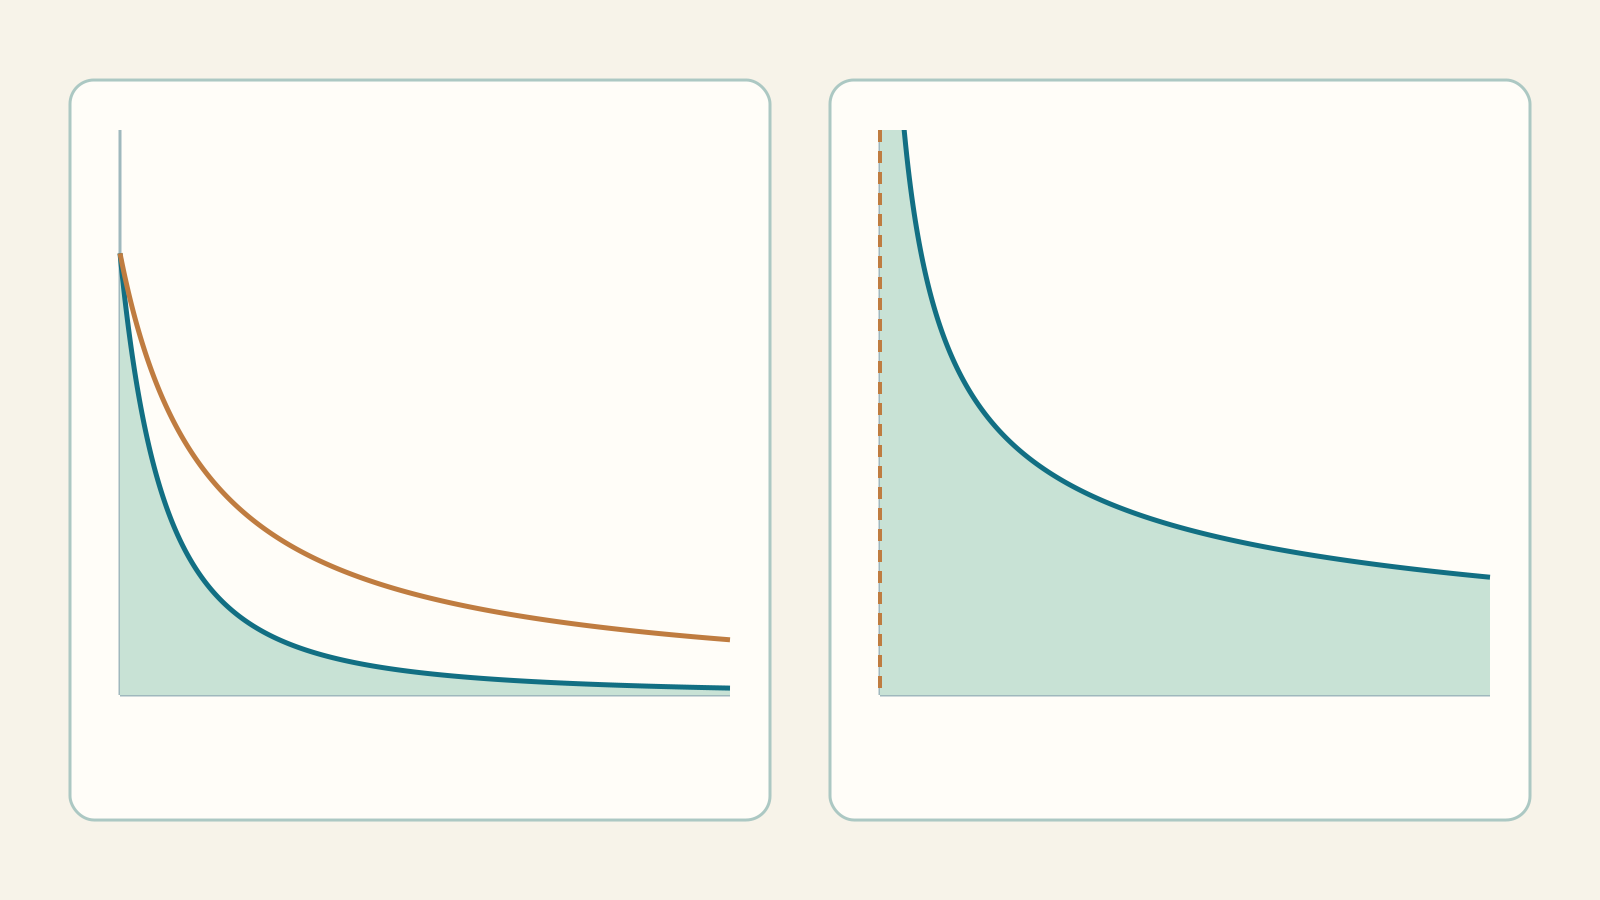
El laboratorio ofrece diez casos. El deslizador mueve R de 1 a un millón o ε de 1 a 10⁻⁶; los casos con varios cortes empiezan donde los intervalos son válidos. α cambia la proporción entre cortes izquierdo y derecho. Reproducir avanza un nivel por segundo.
La primera gráfica muestra la región incluida en una ventana finita, recortando alturas si hace falta. La segunda compara total y contribuciones separadas. Valores y restos proceden de fórmulas guiadas, no de integrar numéricamente el dibujo. La clasificación es teórica; no es un solucionador de funciones arbitrarias. Los números están redondeados.
Ejercicios: intenta antes de revelar
1. Calcula ∫1∞dx/x² y el resto tras R=1000.
Mostrar la solución razonada
I(R)=1−1/R, luego la integral vale 1. Con R=1000 el valor truncado es 0,999 y falta 0,001.
2. ¿Qué corte basta para ∫01dx/√x con error como máximo 0,01?
Mostrar la solución razonada
La integral es 2 y la parte omitida 2√ε. Hace falta ε≤(0,01/2)²=0,000025. El laboratorio usa niveles discretos y elige el primer corte disponible que cumple la cota.
3. ¿El crecimiento de −ln x cerca de cero impide una integral finita?
Mostrar la solución razonada
No: ∫ε1−ln x dx=1−ε+ε ln ε→1. Un integrando no acotado no implica integral divergente.
4. ¿Cuánto vale ∫−∞∞dx/(1+x²)? ¿Deben ser simétricos los truncamientos?
Mostrar la solución razonada
Vale π: cada cola converge por separado a π/2. En [−L,R], arctan L+arctan R tiende a π independientemente de las velocidades de crecimiento.
5. Para 1/x en [−1,1], ¿qué ocurre con cortes 2ε y ε?
Mostrar la solución razonada
El total truncado es ln 2, frente a 0 con cortes iguales. La integral ordinaria no converge: izquierda −∞, derecha +∞. El valor principal simétrico sigue siendo 0 y difiere del límite asimétrico.
6. ¿La simetría hace finita ∫−11dx/x²?
Mostrar la solución razonada
No: cada lado diverge a +∞. Cortes iguales dan 2/ε−2→+∞, de modo que ni el valor principal es finito.
7. ¿Cómo tratamos 1/√[x(1−x)] en (0,1)?
Mostrar la solución razonada
Separamos los extremos, por ejemplo en 1/2. La primitiva 2 arcsin√x da π/2 para cada mitad: total π sin imponer cortes iguales.
8. ¿Hace falta una primitiva para probar convergencia de ∫1∞dx/(1+x³)?
Mostrar la solución razonada
No: 0<1/(1+x³)≤1/x³ y ∫1∞dx/x³=1/2 es finita. La comparación prueba convergencia, no igualdad con 1/2.
Integrales definidas y rotaciones · Series