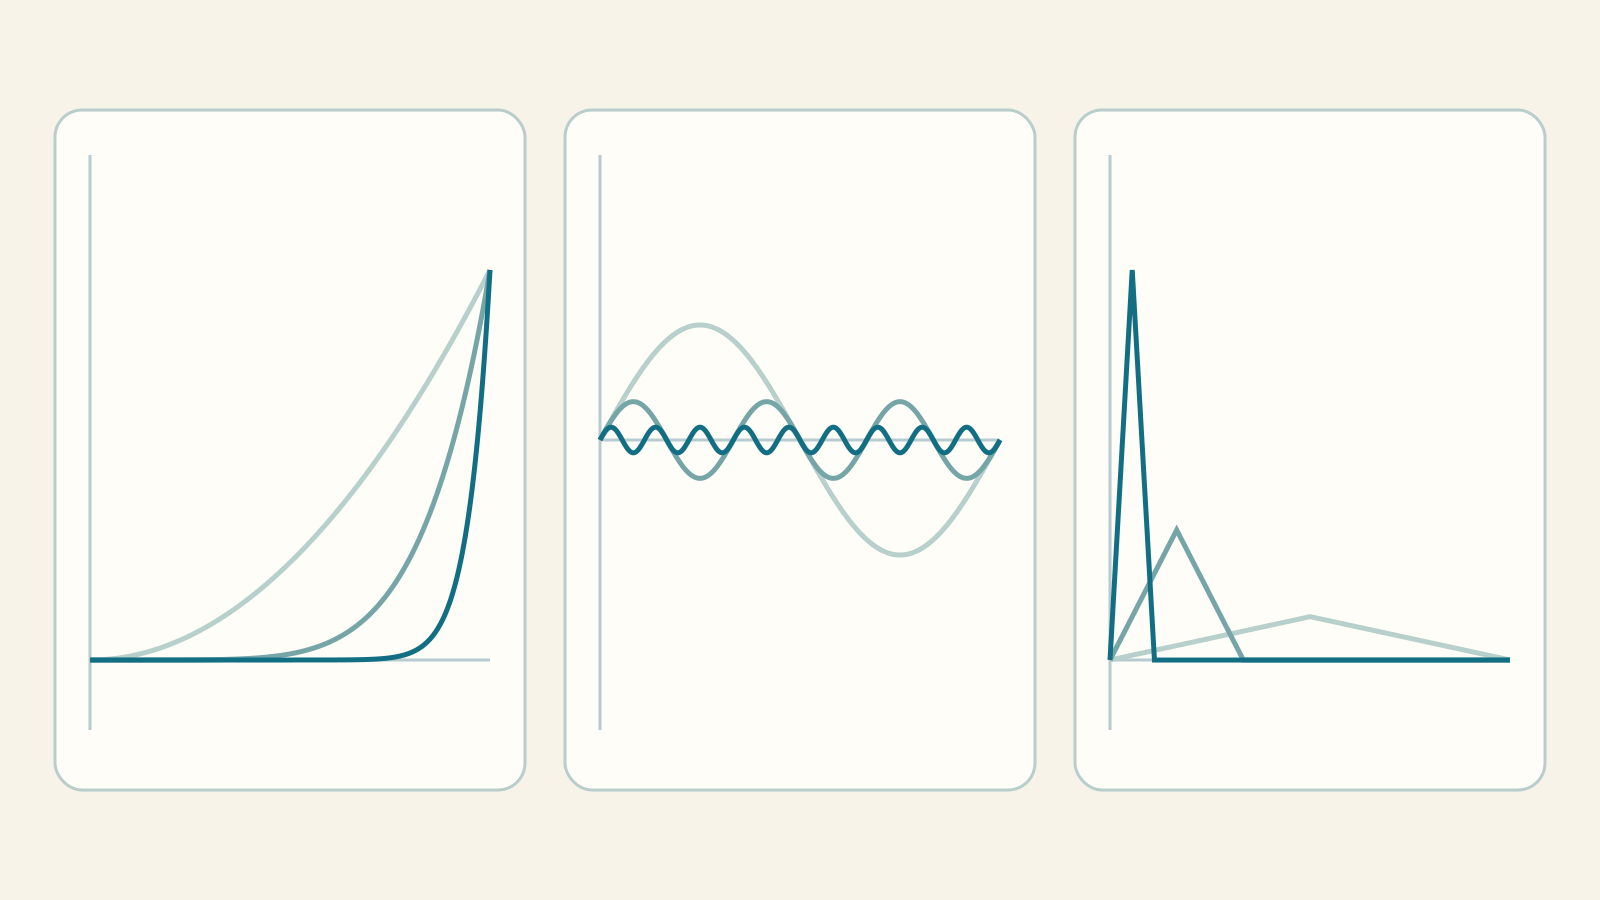
Une suite peut avoir pour termes des fonctions entières plutôt que des nombres. Augmenter n change tout le graphe : que signifie s’approcher de la limite ? En chaque point séparément, ou simultanément sur tout le domaine ? La différence décide des propriétés conservées et des échanges avec intégrale ou dérivée. Formules explicites, exemples et contre-exemples expliquent les hypothèses. Suites numériques, séries, continuité, intégrales et dérivées sont utiles.
Laboratoire : suites et séries de fonctions · Index du parcours
1. Une liste de graphes, pas seulement de nombres
f₁,f₂,…,fₙ,…; fₙ:D→ℝ
fₙ(x)=xⁿ
u₀(x),u₁(x),…; Sₙ(x)=Σₖ₌₀ⁿuₖ(x)
La variable x choisit un endroit du graphe ; l’indice n choisit la fonction. Fixer x donne une suite numérique ; fixer n donne une fonction. Pour une série de fonctions, on étudie les sommes partielles Sₙ : le seul fait que uₙ devienne petit ne suffit pas.
Les sommes géométriques et exponentielles commencent ici à k=0 : Sₙ a n+1 termes. L’harmonique alternée commence à k=1 : sa somme partielle a n termes. Préciser les indices avant de calculer un reste.
2. Ponctuelle et uniforme : l’ordre change
∀x∈D ∀ε>0 ∃N=N(ε,x) ∀n≥N: |fₙ(x)−f(x)|<ε
∀ε>0 ∃N=N(ε) ∀n≥N ∀x∈D: |fₙ(x)−f(x)|<ε
Eₙ=supₓ∈D|fₙ(x)−f(x)|
Eₙ→0
En convergence ponctuelle, chaque x peut demander son propre N. En uniforme, pour ε fixé, un même N doit convenir à tous les points et tous les indices suivants. Eₙ mesure la pire erreur : maximum atteint, supremum non atteint ou +∞. Un maximum sur quelques échantillons n’est qu’une borne inférieure de Eₙ.
La convergence uniforme implique la ponctuelle, pas la réciproque. Pour réfuter l’uniformité, trouver ε₀>0 et, à des indices arbitrairement grands, des xₙ d’erreur au moins ε₀. Ces points peuvent dépendre de n : observer un point fixe ne suffit donc pas.
3. xⁿ : changer de domaine change la réponse
D=[0,1]; fₙ(x)=xⁿ
f(x)=0 (0≤x<1); f(1)=1
Eₙ=1; xₙ=2^(−1/n)<1 ⇒ |fₙ(xₙ)−f(xₙ)|=1/2
Pour tout x<1 la puissance tend vers zéro ; en x=1 elle reste 1. La limite est discontinue malgré la continuité de chaque fₙ. L’erreur est nulle en x=1 mais approche 1 à gauche : Eₙ=1 n’est pas atteint et n’est pas l’erreur au bord. Les xₙ réfutent directement l’uniformité.
D=[0,r], 0<r<1; f=0
Eₙ=rⁿ→0
r=1/2, ε=0.01: n≥7 ⇒ Eₙ≤1/128<0.01
Écarter un voisinage fixe de 1 change la conclusion : la pire erreur est en r et tend vers zéro. Sur [0,1), la limite vaut aussi 0, mais la convergence n’est pas uniforme puisque les xₙ restent dans le domaine. Une limite continue ne prouve pas à elle seule l’uniformité.
4. Le pic disparaît en chaque point, pas dans l’intégrale
fₙ(x)=2n max(0,1−|2nx−1|), x∈[0,1]
fₙ(0)=0; x≥1/n ⇒ fₙ(x)=0
max fₙ=fₙ(1/(2n))=2n
∫₀¹fₙ(x)dx=(1/2)(1/n)(2n)=1
Pour x>0 fixé, n>1/x place le pic entièrement à gauche, donc fₙ(x)=0. Ainsi fₙ→0 ponctuellement, mais Eₙ=2n croît et les intégrales restent 1 au lieu de tendre vers l’intégrale de la limite, 0. Chaque fonction est continue : il manque un contrôle uniforme, pas la continuité des termes.
Avec 21 nœuds équidistants sur [0,1], pour n>20 tous les échantillons sont nuls : aucun nœud n’est à l’intérieur du support [0,1/n]. Le laboratoire ajoute le sommet exact pour ne pas confondre ce faux zéro de grille et la disparition du pic.
5. La limite uniforme conserve la continuité
Si chaque fₙ est continue sur D et converge uniformément vers f, alors f est continue sur D, sans hypothèse de compacité. Fixer x₀ et ε, puis m d’erreur uniforme <ε/3. Une fois m fixé, sa continuité fournit δ tel que |fₘ(x)−fₘ(x₀)|<ε/3.
|f(x)−f(x₀)|≤|f(x)−fₘ(x)|+|fₘ(x)−fₘ(x₀)|+|fₘ(x₀)−f(x₀)|<ε
Ne pas confondre convergence uniforme et continuité uniforme. La première concerne une famille selon n ; la seconde une fonction et des entrées proches. La suite constante fₙ(x)=x² sur ℝ converge uniformément avec erreur nulle, mais sa limite n’est pas uniformément continue. Si chaque fₙ est uniformément continue et la convergence uniforme, f l’est aussi : prendre un δ indépendant de x₀ dans le même argument à trois termes.
6. Quand échanger limite et intégrale
Sur un intervalle fermé borné [a,b], si les fₙ sont Riemann-intégrables et convergent uniformément vers f, f est intégrable et les intégrales convergent. La borne essentielle est :
|∫ₐᵇfₙ−∫ₐᵇf|≤∫ₐᵇ|fₙ−f|≤(b−a)Eₙ→0
Pourquoi f est-elle intégrable ? Fixer un indice avec Eₙ petit et une partition dont les sommes supérieure et inférieure de fₙ diffèrent peu. Pour f, cet écart augmente d’au plus 2(b−a)Eₙ. Rendre les deux contributions petites prouve l’intégrabilité. Si les fₙ sont continues, la continuité de la limite suffit aussi.
L’uniformité est suffisante, pas nécessaire : les intégrales de xⁿ sur [0,1] valent 1/(n+1)→0 et rejoignent celle de la limite malgré la non-uniformité. Le pic du paragraphe 4 montre un échec. Sur un intervalle illimité, même l’uniformité seule ne suffit pas, comme ce triangle large et bas.
gₙ(x)=max(0,1−|x|/n)/n, x∈ℝ
supℝ|gₙ|=1/n→0; ∫ℝgₙ=(1/2)(2n)(1/n)=1
7. Dériver exige des hypothèses plus fortes
fₙ(x)=sin(nx)/n; D=ℝ; supℝ|fₙ|=1/n→0
fₙ′(x)=cos(nx); f′(x)=0
fₙ′(0)=1; fₙ′(π)=(−1)ⁿ
Une petite amplitude ne contrôle pas les pentes : les dérivées en zéro restent 1, celle de la limite vaut 0 ; en π les dérivées ne convergent pas. La convergence uniforme des fonctions seule n’autorise donc pas l’échange avec la dérivée.
Théorème pratique : fₙ∈C¹([a,b]), fₙ′→g uniformément et fₙ(x₀)→ℓ en un point x₀∈[a,b]. Alors fₙ converge uniformément vers f∈C¹ et f′=g. En effet g est continue comme limite uniforme de fonctions continues, et f se définit par une intégrale :
f(x)=ℓ+∫ₓ₀ˣg(t)dt
fₙ(x)=fₙ(x₀)+∫ₓ₀ˣfₙ′(t)dt
sup|fₙ−f|≤|fₙ(x₀)−ℓ|+(b−a)sup|fₙ′−g|→0
La donnée en un point fixe les constantes : fₙ(x)=n a des dérivées nulles convergeant uniformément vers 0, mais les fonctions ne convergent pas. Les hypothèses sont suffisantes, sans caractériser tous les échanges possibles.
8. Séries de fonctions et critère uniforme de Cauchy
La série Σuₖ converge ponctuellement vers S si ses sommes partielles convergent ponctuellement ; uniformément si sup|Sₙ−S|→0. Avant de connaître S, le critère de Cauchy demande des restes petits simultanément pour tous les x.
∀ε>0 ∃N ∀p>q≥N ∀x∈D: |Σₖ₌q+1ᵖuₖ(x)|<ε
Pourquoi suffit-il ? Pour x fixé, les sommes sont de Cauchy dans ℝ, donc tendent vers S(x). Prendre ε/2 dans la borne uniforme puis p→∞ donne |S−S_q|≤ε/2<ε pour tout x. Il faut aussi uₖ→0 uniformément car uₖ=Sₖ−Sₖ₋₁, mais cela ne suffit pas : uₖ(x)=1/k tend uniformément vers zéro alors que l’harmonique diverge.
9. Le critère M de Weierstrass
|uₖ(x)|≤Mₖ ∀x∈D; Mₖ≥0; ΣMₖ<∞
|Σₖ₌q+1ᵖuₖ(x)|≤Σₖ₌q+1ᵖMₖ
Si la série numérique majorante converge, ses restes tendent vers zéro indépendamment de x. Cauchy donne la convergence uniforme de la série de fonctions. De plus Σ|uₖ(x)| converge en chaque x et cette série des valeurs absolues converge aussi uniformément. Les majorants doivent contrôler tout le domaine, pas un point choisi.
Le critère est suffisant, non nécessaire. Ne pas trouver de majorants sommables ne prouve pas la non-uniformité. Convergence absolue ponctuelle et convergence uniforme sont distinctes : la géométrique sur [0,1) est absolument convergente partout mais non uniforme ; l’harmonique alternée constante en x donnera l’inverse.
10. Série géométrique : reste exact et domaine
Sₙ(x)=1+x+⋯+xⁿ=(1−x^(n+1))/(1−x)
S(x)=1/(1−x); S(x)−Sₙ(x)=x^(n+1)/(1−x)
D=[0,r], r<1 ⇒ Eₙ=r^(n+1)/(1−r)
Pour r<1 fixé, le reste global tend vers zéro. Avec r=1/2 et ε=0,02, n=6 suffit : S₆ contient sept termes et l’erreur vaut 1/64=0,015625. Garantie sur tout [0,1/2], pas seulement un point. Le critère M confirme avec Mₖ=rᵏ.
Sur [0,1), chaque x donne une somme finie, mais le reste à n fixé est non borné près de 1 : Eₙ=+∞. Chaque somme partielle est bornée, pas la somme limite. La fenêtre [0,r] du laboratoire ne change pas le domaine mathématique [0,1).
11. Série exponentielle : une borne pratique d’erreur
eˣ=Σₖ₌₀∞xᵏ/k!; Sₙ(x)=Σₖ₌₀ⁿxᵏ/k!; D=[−R,R]
|xᵏ/k!|≤Rᵏ/k!; Mₖ₊₁/Mₖ=R/(k+1)→0
Eₙ=eᴿ−Sₙ(R)=Σₖ₌n+1∞Rᵏ/k!
Eₙ≤Bₙ=eᴿR^(n+1)/(n+1)!→0
Le rapport prouve la convergence de la série majorante ; M donne convergence uniforme absolue sur chaque [−R,R] fixé. L’égalité pour Eₙ vient de la majoration par la queue positive en R, atteinte en x=R. Bₙ est la borne du reste de Taylor-Lagrange : pratique mais parfois plus grande que l’erreur réelle.
Σₖ₌₁∞(xᵏ/k!)′=Σₖ₌₁∞x^(k−1)/(k−1)!=Σⱼ₌₀∞xʲ/j!=eˣ
La série des dérivées converge aussi uniformément sur chaque [−R,R] : après changement d’indice, mêmes majorants. La dérivation terme à terme est justifiée. Pour N, demander Bₙ<ε dans la zone où Bₙ décroît ; le laboratoire ne présente pas un indice suffisant comme forcément minimal.
12. Uniforme ne signifie pas absolue : un exemple
uₖ(x)=(−1)^(k+1)/k, x∈[−1,1]
Sₙ=Σₖ₌₁ⁿ(−1)^(k+1)/k
S=ln 2; |S−Sₙ|≤1/(n+1)
Ces fonctions sont constantes en x : la difficulté est numérique. Le reste harmonique alterné tend vers zéro avec une même borne pour tout x, donc uniformément. La série des valeurs absolues est Σ1/k, divergente : pas de convergence absolue et le critère M ne peut s’appliquer.
On peut trouver somme et reste sans échange infini : intégrer de 0 à 1 la somme géométrique finie Σⱼ₌₀ⁿ⁻¹(−x)ʲ=(1−(−x)ⁿ)/(1+x). L’identité suivante en découle ; la borne finale annule le reste et identifie la somme à ln 2.
ln 2−Sₙ=(−1)ⁿ∫₀¹xⁿ/(1+x)dx
|ln 2−Sₙ|≤∫₀¹xⁿdx=1/(n+1)
13. Convergence localement uniforme et théorème de Dini
Converger uniformément sur chaque compact du domaine est plus faible que sur tout le domaine. Pour xⁿ sur [0,1), chaque compact est contenu dans un [0,r], r<1 : convergence uniforme là, pas globalement. Une série de puissances de rayon ρ converge uniformément sur chaque [a−r,a+r] fermé avec r<ρ, pas automatiquement sur tout l’intervalle ouvert ni aux extrémités.
Autre critère : Dini. Sur un compact K, si les fₙ sont continues, monotones selon n dans le même sens pour tout x et convergent ponctuellement vers f continue, la convergence est uniforme. La monotonie concerne n, pas la croissance de chaque graphe selon x.
Idée de preuve dans le cas décroissant : gₙ=fₙ−f≥0 décroît vers 0. Les ouverts {x:gₙ(x)<ε} croissent et recouvrent K ; compacité donne un sous-recouvrement fini, puis l’emboîtement donne un seul ensemble. Dès cet indice, erreur <ε partout. Pour xⁿ sur [0,1], la limite n’est pas continue : Dini ne s’applique pas.
14. Utiliser le laboratoire sans se laisser tromper par le graphe
Choisissez un des huit cas. Changez n en gardant le point bleu x* fixe : observation ponctuelle. Comparez Eₙ au maximum sur 21 nœuds : seul Eₙ issu de la formule décrit tout le domaine. Le point rouge est choisi analytiquement et peut bouger avec n. Pour xⁿ il n’atteint pas le supremum 1, mais garde une erreur 1/2.
Puissances et pic permettent un zoom critique, sans changer le domaine. Pour la géométrique sur [0,1), r change seulement la fenêtre. Sinus et exponentielle permettent de superposer les dérivées pour comparer échec et réussite de l’échange. L’intégrale du pic reste 1 par la formule d’aire, pas par quadrature sur la grille.
L’indice N suggéré est suffisant, pas forcément minimal. S’il dépasse 120, la convergence peut rester uniforme : cette borne demande plus d’étapes pour cette tolérance que le curseur n’en propose. Les formules justifient ; animation finie et arrondis servent à explorer.
Exercices : essayer avant de révéler
1. Pour fₙ(x)=xⁿ, que donne x=1/2 fixé ?
Afficher la solution expliquée
La suite numérique 1/2,1/4,1/8,… tend vers 0. On vérifie un point, pas le domaine entier. Fixer n=2 donne plutôt la fonction f₂(x)=x².
2. Pour xⁿ sur [0,1], Eₙ=1 est-il l’erreur en x=1 ?
Afficher la solution expliquée
Non : en x=1, fₙ=f=1, donc erreur 0. Pour x<1, l’erreur xⁿ approche 1 quand x→1⁻ sans l’atteindre. Eₙ est un supremum non atteint ; xₙ=2^(−1/n) garde une erreur 1/2.
3. Trouver N pour xⁿ sur [0,1/2], ε=0,01.
Afficher la solution expliquée
Eₙ=(1/2)ⁿ. Comme 1/64=0,015625>0,01 et 1/128=0,0078125<0,01, N=7 convient à tout n≥7 et tout point du domaine.
4. Pour le pic avec n=30, que voit la grille à 21 nœuds ?
Afficher la solution expliquée
Seulement des zéros : support [0,1/30], premier nœud positif 1/20. Mais le sommet est en 1/60, de hauteur 60 et d’aire 1. Le maximum échantillonné 0 sous-estime E₃₀=60.
5. Pourquoi Dini ne donne-t-il pas l’uniformité de xⁿ sur [0,1] ?
Afficher la solution expliquée
Domaine compact, fonctions continues et décroissantes selon n, mais limite discontinue en 1. Une hypothèse essentielle manque. Sur [0,r], r<1, la limite 0 est continue et Dini s’applique.
6. L’uniformité suffit-elle pour intégrer la limite sur ℝ ?
Afficher la solution expliquée
Non : gₙ(x)=max(0,1−|x|/n)/n a erreur uniforme 1/n mais aire 1. Le théorème exige un intervalle fini ; l’erreur intégrale y est ≤(b−a)Eₙ.
7. Peut-on dériver la limite de sin(nx)/n sans autre hypothèse ?
Afficher la solution expliquée
Non. Les fonctions convergent uniformément vers 0 avec Eₙ=1/n, mais fₙ′=cos(nx). En 0 les dérivées valent 1, contre f′(0)=0 ; en π elles ne convergent même pas.
8. Pourquoi faut-il converger en un point dans le théorème des dérivées ?
Afficher la solution expliquée
Les dérivées ne fixent pas les constantes. Pour fₙ(x)=n, elles valent 0 et convergent uniformément, mais les fonctions divergent partout. fₙ(x₀)→ℓ supprime cette dérive des constantes.
9. uₖ→0 uniformément suffit-il pour la convergence de Σuₖ ?
Afficher la solution expliquée
Non : uₖ(x)=1/k tend uniformément vers zéro sur tout domaine, mais les sommes sont celles de l’harmonique divergente. Contrôler les restes des sommes, pas seulement les termes.
10. Calculer l’erreur de S₆=Σₖ₌₀⁶xᵏ sur [0,1/2].
Afficher la solution expliquée
Sept termes. Le reste x⁷/(1−x) croît sur cet intervalle : E₆=(1/2)⁷/(1/2)=1/64=0,015625. Sur [0,1), ce reste est non borné.
11. Le critère M est-il nécessaire à la convergence uniforme ?
Afficher la solution expliquée
Non. Les constantes (−1)^(k+1)/k convergent uniformément vers ln 2 avec reste ≤1/(n+1), mais tout majorant global vaut au moins 1/k : aucune série majorante ne converge. Uniforme, non absolue.
12. Pour eˣ sur [−1,1], ε=0,01, comparer indice suffisant et minimal.
Afficher la solution expliquée
Bₙ=e/(n+1)! donne B₄≈0,02265 et B₅≈0,003775 : N=5 suffit. Mais E₄=e−65/24≈0,0099485 est déjà <0,01, donc n=4 convient ; E₃≈0,051615>0,01 prouve aussi sa minimalité. Une borne suffisante peut être prudente.
Avant : continuité uniforme et Heine–Cantor · Index du parcours