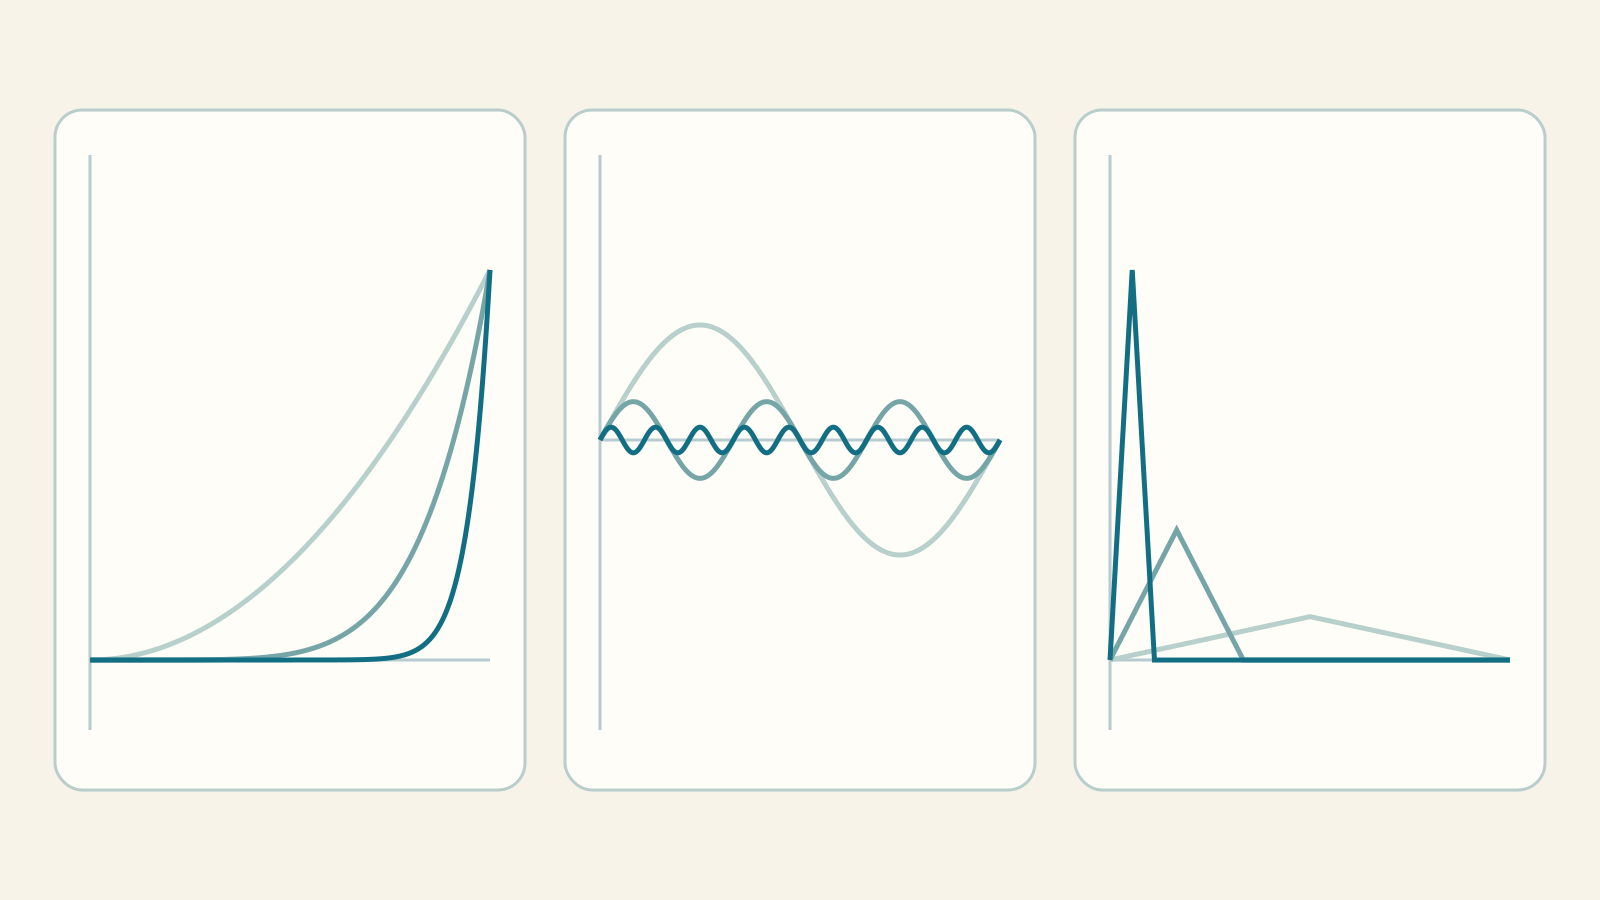
Una sucesión puede tener como términos funciones completas, no números. Aumentar n cambia toda la gráfica: ¿qué significa acercarse al límite? ¿En cada punto por separado o simultáneamente en todo el dominio? Esto decide qué propiedades se conservan y cuándo integrar o derivar término a término. Usaremos fórmulas, ejemplos y contraejemplos para explicar las hipótesis. Conviene conocer sucesiones numéricas, series, continuidad, integrales y derivadas.
Laboratorio: sucesiones y series de funciones · Índice del recorrido
1. Una lista de gráficas, no solo de números
f₁,f₂,…,fₙ,…; fₙ:D→ℝ
fₙ(x)=xⁿ
u₀(x),u₁(x),…; Sₙ(x)=Σₖ₌₀ⁿuₖ(x)
La variable x elige un lugar de la gráfica; el índice n elige la función. Fijar x da una sucesión numérica; fijar n da una función. Para una serie estudiamos las sumas parciales Sₙ: no basta que uₙ se haga pequeño.
Las sumas geométricas y exponenciales empiezan aquí en k=0: Sₙ tiene n+1 términos. La armónica alternada empieza en k=1: su suma parcial tiene n términos. Hay que declarar los índices antes de calcular restos.
2. Puntual y uniforme: cambia el orden
∀x∈D ∀ε>0 ∃N=N(ε,x) ∀n≥N: |fₙ(x)−f(x)|<ε
∀ε>0 ∃N=N(ε) ∀n≥N ∀x∈D: |fₙ(x)−f(x)|<ε
Eₙ=supₓ∈D|fₙ(x)−f(x)|
Eₙ→0
En convergencia puntual cada x puede requerir su N. En uniforme, fijado ε, un N debe servir para todos los puntos e índices posteriores. Eₙ mide el peor error: máximo alcanzado, supremo no alcanzado o +∞. Un máximo en pocos puntos solo es una cota inferior de Eₙ.
La uniforme implica la puntual, no al revés. Para negar uniformidad basta hallar ε₀>0 y, para índices arbitrariamente grandes, puntos xₙ con error al menos ε₀. Pueden depender de n: por eso controlar un punto fijo no basta.
3. xⁿ: cambiar dominio cambia la respuesta
D=[0,1]; fₙ(x)=xⁿ
f(x)=0 (0≤x<1); f(1)=1
Eₙ=1; xₙ=2^(−1/n)<1 ⇒ |fₙ(xₙ)−f(xₙ)|=1/2
Para todo x<1 la potencia tiende a cero; en x=1 sigue valiendo 1. El límite es discontinuo aunque cada fₙ sea continua. El error es cero en x=1 pero se acerca a 1 por la izquierda: Eₙ=1 no se alcanza ni es el error en el extremo. Los xₙ refutan uniformidad.
D=[0,r], 0<r<1; f=0
Eₙ=rⁿ→0
r=1/2, ε=0.01: n≥7 ⇒ Eₙ≤1/128<0.01
Excluir un entorno fijo de 1 cambia la conclusión: el peor error está en r y tiende a cero. En [0,1) el límite también es 0, pero no hay uniformidad porque xₙ siguen en el dominio. Un límite continuo por sí solo no prueba uniformidad.
4. El pico desaparece puntualmente, no en su integral
fₙ(x)=2n max(0,1−|2nx−1|), x∈[0,1]
fₙ(0)=0; x≥1/n ⇒ fₙ(x)=0
max fₙ=fₙ(1/(2n))=2n
∫₀¹fₙ(x)dx=(1/2)(1/n)(2n)=1
Para x>0 fijo, n>1/x sitúa el pico a su izquierda y fₙ(x)=0. Así fₙ→0 puntualmente, pero Eₙ=2n crece y las integrales siguen siendo 1, no la integral del límite 0. Cada función es continua: falta control uniforme, no continuidad de los términos.
Con 21 nodos equidistantes en [0,1], si n>20 todas las muestras valen cero: ningún nodo cae dentro del soporte [0,1/n]. El laboratorio añade el vértice exacto para no confundir el falso cero de la malla con desaparición del pico.
5. El límite uniforme conserva continuidad
Si cada fₙ es continua en D y converge uniformemente a f, entonces f es continua en D; no hace falta compacidad. Fijados x₀ y ε, elige m con error uniforme <ε/3. Ya fijado m, su continuidad da δ para |fₘ(x)−fₘ(x₀)|<ε/3.
|f(x)−f(x₀)|≤|f(x)−fₘ(x)|+|fₘ(x)−fₘ(x₀)|+|fₘ(x₀)−f(x₀)|<ε
No confundas convergencia uniforme y continuidad uniforme. La primera trata una familia al variar n; la segunda una función y entradas próximas. La sucesión constante fₙ(x)=x² en ℝ converge uniformemente con error cero, pero su límite no es uniformemente continuo. Si cada fₙ es uniformemente continua y converge uniformemente, f también lo es: usa δ independiente de x₀ en el mismo argumento de tres términos.
6. Cuándo intercambiar límite e integral
En un intervalo cerrado y acotado [a,b], si fₙ son integrables Riemann y convergen uniformemente a f, f es integrable y las integrales convergen. La cota esencial es:
|∫ₐᵇfₙ−∫ₐᵇf|≤∫ₐᵇ|fₙ−f|≤(b−a)Eₙ→0
¿Por qué f es integrable? Fija un índice con Eₙ pequeño y una partición con pequeña diferencia entre sumas superior e inferior de fₙ. Para f aumenta como máximo 2(b−a)Eₙ. Hacer ambas contribuciones pequeñas prueba integrabilidad. Si fₙ son continuas, también basta continuidad del límite.
La uniformidad es suficiente, no necesaria: las integrales de xⁿ en [0,1] valen 1/(n+1)→0, igual que la integral del límite pese a no converger uniformemente. El pico del apartado 4 muestra un fallo. En intervalos ilimitados ni siquiera uniformidad sola basta, como muestra este triángulo ancho y bajo.
gₙ(x)=max(0,1−|x|/n)/n, x∈ℝ
supℝ|gₙ|=1/n→0; ∫ℝgₙ=(1/2)(2n)(1/n)=1
7. Derivar exige hipótesis más fuertes
fₙ(x)=sin(nx)/n; D=ℝ; supℝ|fₙ|=1/n→0
fₙ′(x)=cos(nx); f′(x)=0
fₙ′(0)=1; fₙ′(π)=(−1)ⁿ
Una amplitud pequeña no controla pendientes: las derivadas en cero siguen siendo 1 y la del límite es 0; en π las derivadas no convergen. La convergencia uniforme de las funciones sola no autoriza intercambiar derivada y límite.
Teorema práctico: sean fₙ∈C¹([a,b]), fₙ′→g uniformemente y fₙ(x₀)→ℓ en algún x₀∈[a,b]. Entonces fₙ converge uniformemente a f∈C¹ y f′=g. En efecto, g es continua como límite uniforme de funciones continuas y f se define con una integral:
f(x)=ℓ+∫ₓ₀ˣg(t)dt
fₙ(x)=fₙ(x₀)+∫ₓ₀ˣfₙ′(t)dt
sup|fₙ−f|≤|fₙ(x₀)−ℓ|+(b−a)sup|fₙ′−g|→0
El dato en un punto fija constantes: fₙ(x)=n tiene derivadas nulas convergentes uniformemente a 0, pero las funciones no convergen. Las hipótesis son suficientes, no caracterizan todo intercambio posible.
8. Series de funciones y criterio uniforme de Cauchy
La serie Σuₖ converge puntualmente a S si sus sumas parciales convergen puntualmente; uniformemente si sup|Sₙ−S|→0. Para comprobar convergencia antes de conocer S, Cauchy exige colas pequeñas simultáneamente para todos los x.
∀ε>0 ∃N ∀p>q≥N ∀x∈D: |Σₖ₌q+1ᵖuₖ(x)|<ε
¿Por qué basta? Para x fijo las sumas son Cauchy en ℝ y tienen límite S(x). Usa ε/2 en la cota uniforme y haz p→∞: |S−S_q|≤ε/2<ε para todo x. Es necesario uₖ→0 uniformemente porque uₖ=Sₖ−Sₖ₋₁, pero no basta: uₖ(x)=1/k tiende uniformemente a cero y la armónica diverge.
9. El criterio M de Weierstrass
|uₖ(x)|≤Mₖ ∀x∈D; Mₖ≥0; ΣMₖ<∞
|Σₖ₌q+1ᵖuₖ(x)|≤Σₖ₌q+1ᵖMₖ
Si converge la serie numérica mayorante, sus colas tienden a cero independientemente de x. Por Cauchy la serie de funciones converge uniformemente. Además Σ|uₖ(x)| converge en cada x y esta serie de valores absolutos también converge uniformemente. Las cotas deben controlar todo el dominio, no solo un punto elegido.
El criterio es suficiente, no necesario. No encontrar mayorantes sumables no demuestra falta de uniformidad. Convergencia absoluta puntual y uniforme son distintas: la geométrica en [0,1) converge absolutamente en cada punto pero no uniformemente; la armónica alternada constante en x da el caso opuesto.
10. Serie geométrica: resto exacto y dominio
Sₙ(x)=1+x+⋯+xⁿ=(1−x^(n+1))/(1−x)
S(x)=1/(1−x); S(x)−Sₙ(x)=x^(n+1)/(1−x)
D=[0,r], r<1 ⇒ Eₙ=r^(n+1)/(1−r)
Con r<1 fijo el resto global tiende a cero. Con r=1/2 y ε=0,02 basta n=6: S₆ contiene siete términos y el error es 1/64=0,015625. Garantiza todo [0,1/2], no solo un punto. El criterio M lo confirma con Mₖ=rᵏ.
En [0,1), cada x tiene suma finita, pero para n fijo el resto no está acotado cerca de 1: Eₙ=+∞. Cada suma parcial está acotada, la suma no. La ventana [0,r] del laboratorio no cambia el dominio matemático [0,1).
11. Serie exponencial: una cota práctica del error
eˣ=Σₖ₌₀∞xᵏ/k!; Sₙ(x)=Σₖ₌₀ⁿxᵏ/k!; D=[−R,R]
|xᵏ/k!|≤Rᵏ/k!; Mₖ₊₁/Mₖ=R/(k+1)→0
Eₙ=eᴿ−Sₙ(R)=Σₖ₌n+1∞Rᵏ/k!
Eₙ≤Bₙ=eᴿR^(n+1)/(n+1)!→0
El cociente prueba convergencia de la mayorante; M da convergencia uniforme absoluta en cada [−R,R] fijo. La igualdad de Eₙ se debe a la cota por la cola positiva en R, alcanzada en x=R. Bₙ es la cota del resto de Taylor-Lagrange: útil, aunque puede superar el error real.
Σₖ₌₁∞(xᵏ/k!)′=Σₖ₌₁∞x^(k−1)/(k−1)!=Σⱼ₌₀∞xʲ/j!=eˣ
La serie de derivadas también converge uniformemente en cada [−R,R]: tras cambiar índice tiene las mismas mayorantes. Por tanto se justifica derivar término a término. Para N se exige Bₙ<ε en la zona donde decrece; el laboratorio no llama mínimo a un índice solo suficiente.
12. Uniforme no significa absoluta: un ejemplo
uₖ(x)=(−1)^(k+1)/k, x∈[−1,1]
Sₙ=Σₖ₌₁ⁿ(−1)^(k+1)/k
S=ln 2; |S−Sₙ|≤1/(n+1)
Estas funciones son constantes en x: la dificultad es numérica. El resto armónico alternado tiende a cero con la misma cota para todo x, luego uniformemente. La serie de valores absolutos es Σ1/k, divergente: no es absoluta y M no puede aplicarse.
Podemos hallar suma y resto sin intercambios infinitos: integrar de 0 a 1 la suma geométrica finita Σⱼ₌₀ⁿ⁻¹(−x)ʲ=(1−(−x)ⁿ)/(1+x). Resulta la identidad siguiente; la cota hace tender el resto a cero e identifica la suma con ln 2.
ln 2−Sₙ=(−1)ⁿ∫₀¹xⁿ/(1+x)dx
|ln 2−Sₙ|≤∫₀¹xⁿdx=1/(n+1)
13. Convergencia local uniforme y teorema de Dini
Converger uniformemente en cada compacto del dominio es más débil que en todo el dominio. Para xⁿ en [0,1), cada compacto está dentro de algún [0,r] con r<1: hay uniformidad allí, no global. Una serie de potencias de radio ρ converge uniformemente en cada [a−r,a+r] cerrado con r<ρ, no automáticamente en todo el intervalo abierto ni en los extremos.
Otro criterio es Dini: en compacto K, si fₙ son continuas, monótonas en n en el mismo sentido para todo x y convergen puntualmente a f continua, la convergencia es uniforme. La monotonía es en n, no el crecimiento de cada gráfica con x.
Idea de prueba para funciones decrecientes: gₙ=fₙ−f≥0 decrece a cero. Los abiertos {x:gₙ(x)<ε} crecen y cubren K; compacidad da subcubrimiento finito y, por estar anidados, basta un conjunto. Desde ese índice todos los errores son <ε. En xⁿ sobre [0,1] falta continuidad del límite: no se aplica Dini.
14. Usar el laboratorio sin dejarse engañar por la gráfica
Elige uno de ocho casos. Cambia n manteniendo fijo el punto azul x*: observas convergencia puntual. Compara Eₙ con el máximo en 21 nodos: solo Eₙ derivado de la fórmula describe todo el dominio. El punto rojo se elige analíticamente y puede moverse con n. Para xⁿ no alcanza el supremo 1, pero mantiene error 1/2.
Potencias y pico permiten ampliar la zona crítica sin cambiar dominio. En la geométrica sobre [0,1), r solo modifica la ventana. Seno y exponencial permiten superponer derivadas y contrastar un intercambio fallido y otro justificado. La integral del pico sigue siendo 1 según la fórmula del área, no por cuadratura en la malla.
El N sugerido es suficiente, no necesariamente mínimo. Si supera 120 no significa falta de uniformidad: la cota requiere más pasos para esa tolerancia que los disponibles. Las fórmulas justifican los resultados; animación finita y redondeos son herramientas de exploración.
Ejercicios: intenta antes de revelar
1. Para fₙ(x)=xⁿ, ¿qué resulta al fijar x=1/2?
Mostrar la solución razonada
La sucesión numérica 1/2,1/4,1/8,… tiende a 0. Comprueba un punto, no todo el dominio. Fijar n=2 da la función f₂(x)=x².
2. Para xⁿ en [0,1], ¿Eₙ=1 es el error en x=1?
Mostrar la solución razonada
No: en x=1 ambas valen 1, luego error 0. Para x<1, el error xⁿ se acerca a 1 cuando x→1⁻ sin alcanzarlo. Eₙ es supremo no alcanzado; xₙ=2^(−1/n) mantiene error 1/2.
3. Halla N para xⁿ en [0,1/2], ε=0,01.
Mostrar la solución razonada
Eₙ=(1/2)ⁿ. Como 1/64=0,015625>0,01 y 1/128=0,0078125<0,01, N=7 sirve para todo n≥7 y todo punto del dominio.
4. Para el pico con n=30, ¿qué ve la malla de 21 nodos?
Mostrar la solución razonada
Todo ceros: soporte [0,1/30], primer nodo positivo 1/20. El vértice está en 1/60, altura 60 y área 1. El máximo muestreado 0 subestima E₃₀=60.
5. ¿Por qué Dini no da uniformidad a xⁿ en [0,1]?
Mostrar la solución razonada
El dominio es compacto, las funciones continuas y decrecientes en n, pero el límite es discontinuo en 1. Falta una hipótesis esencial. En [0,r] con r<1, el límite 0 es continuo y se aplica Dini.
6. ¿La uniformidad basta para integrar el límite en ℝ?
Mostrar la solución razonada
No: gₙ(x)=max(0,1−|x|/n)/n tiene error uniforme 1/n pero área 1. El teorema exige intervalo finito; allí el error integral es ≤(b−a)Eₙ.
7. ¿Podemos derivar el límite de sin(nx)/n sin más hipótesis?
Mostrar la solución razonada
No. Las funciones convergen uniformemente a 0 con Eₙ=1/n, pero fₙ′=cos(nx). En 0 las derivadas valen 1 frente a f′(0)=0; en π ni convergen.
8. ¿Por qué se exige convergencia en un punto al tratar derivadas?
Mostrar la solución razonada
Las derivadas no fijan constantes. Para fₙ(x)=n todas son 0 y convergen uniformemente, pero las funciones divergen en cada punto. fₙ(x₀)→ℓ elimina constantes que se desplazan.
9. ¿uₖ→0 uniformemente basta para que converja Σuₖ?
Mostrar la solución razonada
No: uₖ(x)=1/k tiende uniformemente a cero en cualquier dominio, pero las sumas son las de la armónica divergente. Hay que controlar colas de las sumas, no solo términos.
10. Calcula el error de S₆=Σₖ₌₀⁶xᵏ en [0,1/2].
Mostrar la solución razonada
Son siete términos. El resto x⁷/(1−x) crece en este intervalo: E₆=(1/2)⁷/(1/2)=1/64=0,015625. En [0,1) el mismo resto no está acotado.
11. ¿El criterio M es necesario para convergencia uniforme?
Mostrar la solución razonada
No. Las constantes (−1)^(k+1)/k convergen uniformemente a ln 2 con resto ≤1/(n+1), pero todo mayorante global es al menos 1/k y ninguna serie mayorante converge. Uniforme, no absoluta.
12. Para eˣ en [−1,1], ε=0,01, compara índice suficiente y mínimo.
Mostrar la solución razonada
Bₙ=e/(n+1)! da B₄≈0,02265 y B₅≈0,003775: N=5 basta. Pero E₄=e−65/24≈0,0099485 ya es <0,01, así que n=4 sirve; E₃≈0,051615>0,01 demuestra que es mínimo. Una cota suficiente puede ser conservadora.
Antes: continuidad uniforme y Heine–Cantor · Índice del recorrido