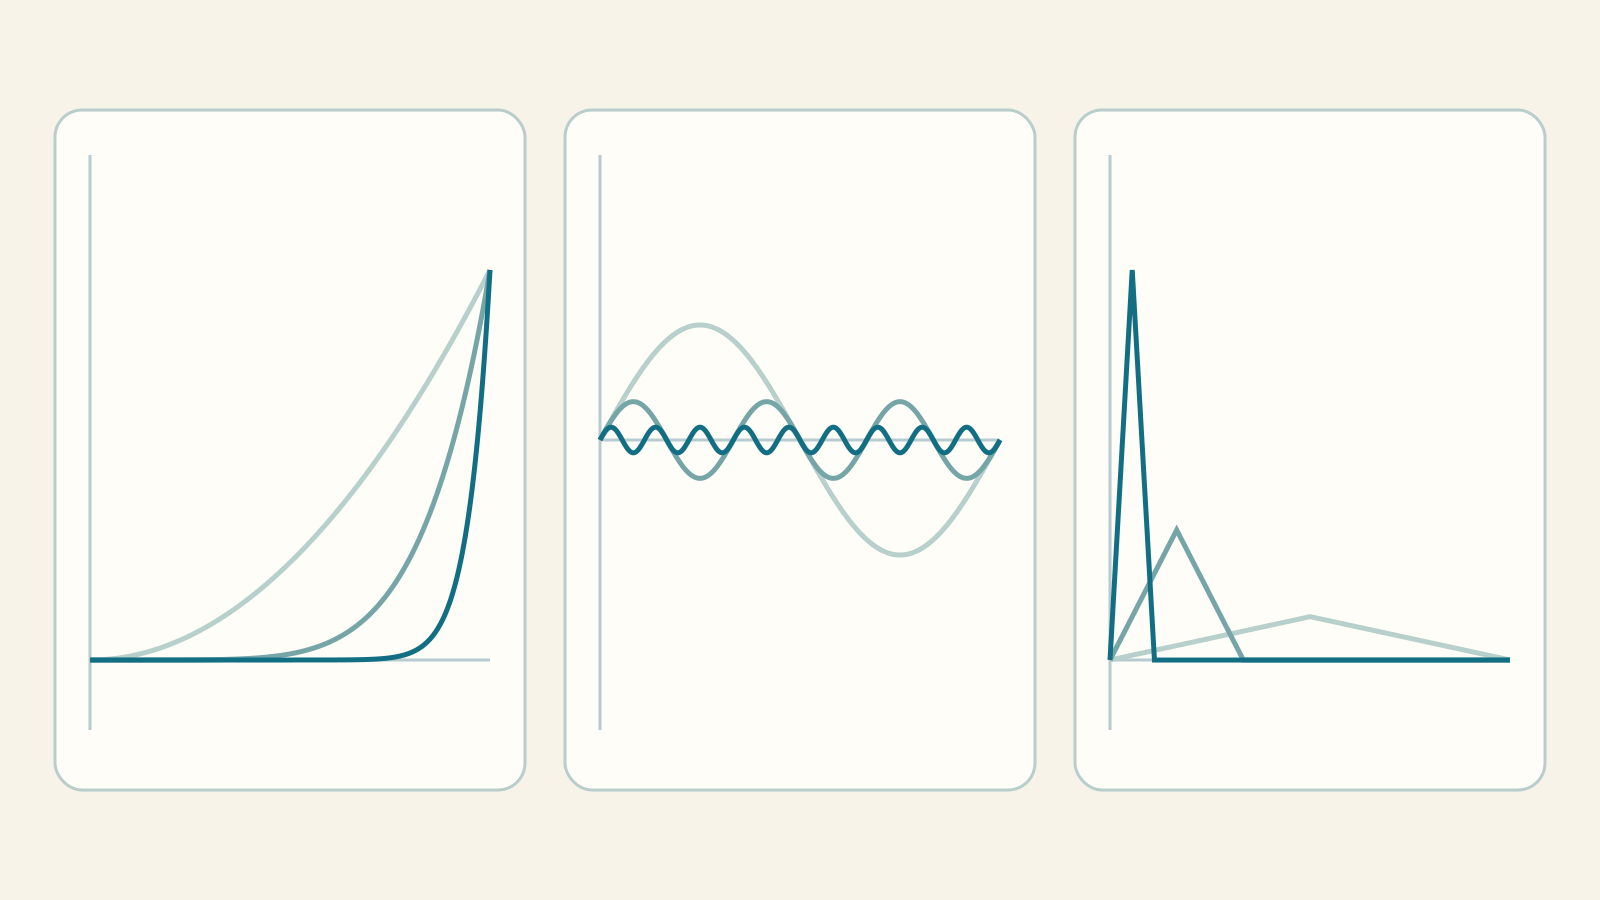
Una successione può avere per termini non numeri, ma intere funzioni. Aumentando n cambia tutto il grafico: cosa significa allora «avvicinarsi al limite»? In ogni punto separatamente, oppure contemporaneamente su tutto il dominio? Questa differenza decide quali proprietà passano al limite e quando possiamo integrare o derivare termine a termine. Procediamo con formule esplicite, esempi che funzionano e controesempi che spiegano perché servono le ipotesi. Sono utili successioni numeriche, serie, continuità, integrali e derivate.
Laboratorio: successioni e serie di funzioni · Indice del percorso
1. Non una lista di numeri, ma una lista di grafici
f₁,f₂,…,fₙ,…; fₙ:D→ℝ
fₙ(x)=xⁿ
u₀(x),u₁(x),…; Sₙ(x)=Σₖ₌₀ⁿuₖ(x)
La variabile x dice dove guardare il grafico; l’indice n dice quale funzione stiamo guardando. Fissando x otteniamo una successione numerica. Fissando n otteniamo una funzione. Per una serie di funzioni studiamo la successione delle somme parziali Sₙ: non basta controllare che il singolo termine uₙ diventi piccolo.
Qui le somme geometriche ed esponenziali partono da k=0: Sₙ contiene n+1 termini. La serie armonica alternata parte invece da k=1 e la sua somma parziale contiene n termini. È importante dichiarare l’indicizzazione prima di calcolare un resto.
2. Puntuale e uniforme: cambia l’ordine delle scelte
∀x∈D ∀ε>0 ∃N=N(ε,x) ∀n≥N: |fₙ(x)−f(x)|<ε
∀ε>0 ∃N=N(ε) ∀n≥N ∀x∈D: |fₙ(x)−f(x)|<ε
Eₙ=supₓ∈D|fₙ(x)−f(x)|
Eₙ→0
Nella convergenza puntuale ogni x può richiedere il proprio N. In quella uniforme, fissato ε, lo stesso N deve funzionare per tutti i punti e per tutti gli indici successivi. Eₙ misura il peggiore errore sull’intero dominio: può essere un massimo, un estremo superiore non raggiunto oppure +∞. Un massimo calcolato su pochi punti è soltanto minore o uguale a Eₙ.
La convergenza uniforme implica quella puntuale; il contrario può fallire. Per negare l’uniformità basta trovare ε₀>0 e, per indici arbitrariamente grandi, punti xₙ con errore almeno ε₀. Questi punti possono dipendere da n: è esattamente ciò che rende insufficiente controllare un punto fisso.
3. xⁿ: lo stesso esempio cambia risposta cambiando dominio
D=[0,1]; fₙ(x)=xⁿ
f(x)=0 (0≤x<1); f(1)=1
Eₙ=1; xₙ=2^(−1/n)<1 ⇒ |fₙ(xₙ)−f(xₙ)|=1/2
Per ogni x<1 la potenza tende a zero, ma al bordo x=1 resta sempre 1. Il limite è discontinuo, anche se tutte le fₙ sono continue. L’errore vale 0 proprio in x=1, mentre si avvicina a 1 arrivando da sinistra: Eₙ=1 è un supremum non raggiunto, non il valore dell’errore al bordo. La scelta xₙ prova direttamente la non uniformità.
D=[0,r], 0<r<1; f=0
Eₙ=rⁿ→0
r=1/2, ε=0.01: n≥7 ⇒ Eₙ≤1/128<0.01
Escludere una fascia fissa vicino a 1 cambia la conclusione: ora il massimo errore è in x=r e tende a zero. Anche su [0,1) il limite è 0, ma la convergenza non è uniforme: i punti xₙ rimangono nel dominio. Un limite continuo, da solo, non dimostra uniformità.
4. Il picco che scompare in ogni punto, ma non nell’integrale
fₙ(x)=2n max(0,1−|2nx−1|), x∈[0,1]
fₙ(0)=0; x≥1/n ⇒ fₙ(x)=0
max fₙ=fₙ(1/(2n))=2n
∫₀¹fₙ(x)dx=(1/2)(1/n)(2n)=1
Per ogni x>0 fissato, scegliendo n>1/x il picco è ormai passato a sinistra: fₙ(x)=0. Quindi fₙ→0 puntualmente, ma Eₙ=2n cresce e gli integrali rimangono 1, anziché tendere all’integrale del limite, che è 0. Le funzioni sono continue: il problema non è una discontinuità dei termini, ma la mancanza di controllo uniforme.
Con 21 nodi equidistanti su [0,1], per n>20 tutti i campioni valgono 0: nessun nodo cade nell’interno del supporto [0,1/n]. Il grafico del laboratorio aggiunge il vertice esatto proprio per non confondere questo falso zero della griglia con la scomparsa del picco.
5. Il limite uniforme conserva la continuità
Se tutte le fₙ sono continue su D e convergono uniformemente a f, allora f è continua su D. Non serve che D sia compatto. Fissati x₀ ed ε, scegli prima un indice m tale che l’errore uniforme di fₘ sia <ε/3. Ora m è fissato: per la sua continuità scegli δ che rende |fₘ(x)−fₘ(x₀)|<ε/3.
|f(x)−f(x₀)|≤|f(x)−fₘ(x)|+|fₘ(x)−fₘ(x₀)|+|fₘ(x₀)−f(x₀)|<ε
Non confondere convergenza uniforme e continuità uniforme. La prima riguarda una famiglia al variare di n; la seconda una funzione e coppie di ingressi vicini. La successione costante fₙ(x)=x² su ℝ converge uniformemente a x² con errore zero, ma il limite non è uniformemente continuo. Se invece ogni fₙ è uniformemente continua e la convergenza è uniforme, anche f lo è: nello stesso argomento a tre termini si usa una δ indipendente da x₀.
6. Quando limite e integrale si possono scambiare
Su un intervallo chiuso e limitato [a,b], se le fₙ sono Riemann-integrabili e convergono uniformemente a f, anche f è integrabile e gli integrali convergono. La stima fondamentale è:
|∫ₐᵇfₙ−∫ₐᵇf|≤∫ₐᵇ|fₙ−f|≤(b−a)Eₙ→0
Perché f è integrabile? Fissa un indice con Eₙ piccolo e una partizione per cui la differenza fra somma superiore e inferiore di fₙ è piccola. Per f questa differenza aumenta al più di 2(b−a)Eₙ. Rendendo piccoli entrambi i contributi ottieni il criterio di integrabilità. Se le fₙ sono continue, il risultato segue anche dalla continuità del limite appena dimostrata.
L’uniformità è sufficiente, non necessaria: per xⁿ su [0,1] gli integrali sono 1/(n+1)→0, uguale all’integrale del limite, pur senza convergenza uniforme. Il picco del paragrafo 4 mostra invece uno scambio che fallisce. Su intervalli illimitati nemmeno l’uniformità basta da sola, come mostra il triangolo largo e basso seguente.
gₙ(x)=max(0,1−|x|/n)/n, x∈ℝ
supℝ|gₙ|=1/n→0; ∫ℝgₙ=(1/2)(2n)(1/n)=1
7. Derivare richiede ipotesi più forti
fₙ(x)=sin(nx)/n; D=ℝ; supℝ|fₙ|=1/n→0
fₙ′(x)=cos(nx); f′(x)=0
fₙ′(0)=1; fₙ′(π)=(−1)ⁿ
La piccola ampiezza delle funzioni non controlla le pendenze: in zero le derivate restano 1, mentre la derivata del limite è 0; in π la successione delle derivate non converge. Dunque la sola convergenza uniforme delle funzioni non autorizza lo scambio con la derivata.
Un teorema pratico: siano fₙ∈C¹([a,b]), fₙ′→g uniformemente e fₙ(x₀)→ℓ in almeno un punto x₀∈[a,b]. Allora fₙ converge uniformemente a una funzione f∈C¹ e f′=g. Infatti g è continua come limite uniforme di funzioni continue e possiamo definire f con un integrale:
f(x)=ℓ+∫ₓ₀ˣg(t)dt
fₙ(x)=fₙ(x₀)+∫ₓ₀ˣfₙ′(t)dt
sup|fₙ−f|≤|fₙ(x₀)−ℓ|+(b−a)sup|fₙ′−g|→0
Il dato in un punto serve a fissare le costanti: fₙ(x)=n ha derivate tutte nulle, uniformemente convergenti a 0, ma le funzioni non convergono. Le ipotesi del teorema sono sufficienti: non pretendono di descrivere ogni caso possibile di scambio.
8. Serie di funzioni e criterio uniforme di Cauchy
La serie Σuₖ converge puntualmente a S se le sue somme parziali convergono puntualmente; converge uniformemente se sup|Sₙ−S|→0. Per cercare la convergenza anche quando S non è ancora nota, si usa il criterio di Cauchy: le code devono essere piccole contemporaneamente per tutti gli x.
∀ε>0 ∃N ∀p>q≥N ∀x∈D: |Σₖ₌q+1ᵖuₖ(x)|<ε
Perché è sufficiente? A ogni x fissato le somme sono una successione di Cauchy in ℝ, quindi hanno un limite S(x). Nella stima uniforme usa ε/2 e manda p all’infinito: ottieni |S−S_q|≤ε/2<ε per tutti gli x. È necessario anche che uₖ→0 uniformemente, perché uₖ=Sₖ−Sₖ₋₁. Ma non basta: i termini costanti uₖ(x)=1/k tendono uniformemente a zero mentre la serie armonica diverge.
9. Il criterio M di Weierstrass
|uₖ(x)|≤Mₖ ∀x∈D; Mₖ≥0; ΣMₖ<∞
|Σₖ₌q+1ᵖuₖ(x)|≤Σₖ₌q+1ᵖMₖ
Se la serie numerica dei maggioranti converge, le sue code tendono a zero indipendentemente da x. Per Cauchy, la serie di funzioni converge uniformemente; inoltre Σ|uₖ(x)| converge per ogni x, e anche questa serie dei valori assoluti converge uniformemente. I maggioranti devono controllare tutto il dominio, non soltanto il punto scelto.
Il criterio è sufficiente, non necessario. Fallire nel trovare una serie convergente di maggioranti non dimostra che la serie originale non sia uniforme. Anche convergenza assoluta in ciascun punto e convergenza uniforme sono proprietà diverse: la geometrica su [0,1) converge assolutamente in ogni punto ma non uniformemente; l’armonica alternata costante in x darà il caso opposto.
10. Serie geometrica: resto esatto e dominio
Sₙ(x)=1+x+⋯+xⁿ=(1−x^(n+1))/(1−x)
S(x)=1/(1−x); S(x)−Sₙ(x)=x^(n+1)/(1−x)
D=[0,r], r<1 ⇒ Eₙ=r^(n+1)/(1−r)
Per r fissato minore di 1 il resto globale tende a zero. Con r=1/2 ed ε=0,02 basta n=6: S₆ contiene sette termini e l’errore è 1/64=0,015625. Questo calcolo dà una garanzia su tutto [0,1/2], non solo nel punto osservato. Il criterio M conferma la conclusione con Mₖ=rᵏ.
Su [0,1), invece, ogni x ha una somma finita ma, per n fissato, il resto diventa illimitato avvicinandosi a 1: Eₙ=+∞. Tutte le somme parziali sono limitate, mentre la somma non lo è. La finestra [0,r] usata dal laboratorio per disegnare questo caso non cambia il dominio matematico [0,1).
11. Serie esponenziale: una stima pratica dell’errore
eˣ=Σₖ₌₀∞xᵏ/k!; Sₙ(x)=Σₖ₌₀ⁿxᵏ/k!; D=[−R,R]
|xᵏ/k!|≤Rᵏ/k!; Mₖ₊₁/Mₖ=R/(k+1)→0
Eₙ=eᴿ−Sₙ(R)=Σₖ₌n+1∞Rᵏ/k!
Eₙ≤Bₙ=eᴿR^(n+1)/(n+1)!→0
Il criterio del rapporto fa convergere la serie dei maggioranti; M dà convergenza uniforme e assoluta su ogni [−R,R] fissato. L’uguaglianza per Eₙ segue perché il valore assoluto del resto è al più la coda positiva in R e in x=R questa coda è raggiunta. La stima Bₙ è quella del resto di Taylor-Lagrange: è comoda, ma può essere più grande dell’errore effettivo.
Σₖ₌₁∞(xᵏ/k!)′=Σₖ₌₁∞x^(k−1)/(k−1)!=Σⱼ₌₀∞xʲ/j!=eˣ
Anche la serie delle derivate è uniformemente convergente su ogni [−R,R]: dopo il cambio di indice ha gli stessi maggioranti. Sono quindi verificate le ipotesi per derivare termine a termine. Per scegliere N si richiede Bₙ<ε e si resta nella parte in cui Bₙ decresce; il laboratorio non tratta una stima sufficiente come se fosse necessariamente l’indice minimo.
12. Uniforme non significa assoluta: un esempio semplice
uₖ(x)=(−1)^(k+1)/k, x∈[−1,1]
Sₙ=Σₖ₌₁ⁿ(−1)^(k+1)/k
S=ln 2; |S−Sₙ|≤1/(n+1)
Queste funzioni sono costanti in x: tutta la difficoltà è nella successione numerica. Il resto dell’armonica alternata tende a zero e la stessa stima vale per ogni x, quindi la convergenza è uniforme. La serie dei valori assoluti è l’armonica Σ1/k, divergente: non c’è convergenza assoluta e il criterio M non può applicarsi.
Possiamo ricavare somma e resto senza scambi infiniti: integriamo da 0 a 1 la somma geometrica finita Σⱼ₌₀ⁿ⁻¹(−x)ʲ=(1−(−x)ⁿ)/(1+x). Otteniamo l’identità seguente; l’ultima stima manda il resto a zero e identifica la somma con ln 2.
ln 2−Sₙ=(−1)ⁿ∫₀¹xⁿ/(1+x)dx
|ln 2−Sₙ|≤∫₀¹xⁿdx=1/(n+1)
13. Convergenza locale uniforme e teorema di Dini
Convergere uniformemente su ogni compatto del dominio è più debole che farlo su tutto il dominio. Per xⁿ su [0,1), ogni compatto è contenuto in qualche [0,r] con r<1, quindi su di esso la convergenza è uniforme; globalmente non lo è. Per una serie di potenze, dentro il raggio di convergenza ρ si ha uniformità su ogni intervallo chiuso [a−r,a+r] con r<ρ; non si estende automaticamente all’intero intervallo aperto né ai suoi estremi.
Un criterio diverso è il teorema di Dini: su un compatto K, se le fₙ sono continue, monotone rispetto a n nello stesso verso per tutti gli x, e convergono puntualmente a una funzione continua f, allora la convergenza è uniforme. La monotonia riguarda l’indice n, non il fatto che ogni grafico cresca rispetto a x.
L’idea della prova: nel caso decrescente, gₙ=fₙ−f≥0 diminuisce a 0. Gli insiemi aperti {x:gₙ(x)<ε} crescono e ricoprono K; per compattezza basta un numero finito, e poiché sono annidati ne basta uno. Da quell’indice tutti gli errori sono <ε. Per xⁿ su [0,1] manca la continuità del limite: Dini non si applica.
14. Come usare il laboratorio senza farsi ingannare dal grafico
Scegli uno degli otto casi. Muovi n lasciando fissato il punto blu x*: stai osservando la convergenza puntuale. Confronta poi Eₙ con il massimo su 21 nodi: solo il primo, ricavato dalla formula, descrive tutto il dominio. Il punto rosso è un punto di controllo scelto analiticamente; può muoversi con n. Per xⁿ non realizza il supremum 1, ma mantiene errore 1/2.
Per potenze e picco puoi ingrandire la zona critica; lo zoom non modifica il dominio. Nel caso geometrico su [0,1), r modifica soltanto la finestra disegnata. Per sin(nx)/n ed esponenziale puoi sovrapporre le derivate, confrontando un caso in cui lo scambio fallisce con uno in cui è giustificato. Per il picco l’integrale resta 1: non viene stimato dalla griglia, ma dalla formula dell’area.
L’indice N suggerito è sufficiente dalla stima, non necessariamente minimo. Se supera 120 non significa che la convergenza non sia uniforme: significa solo che questa tolleranza richiede, secondo la stima, più passi di quelli disponibili nel cursore. Le formule giustificano i risultati; l’animazione finita e i valori arrotondati sono strumenti di esplorazione.
Esercizi: prova prima di aprire
1. Per fₙ(x)=xⁿ che cosa ottieni fissando x=1/2?
Mostra la soluzione ragionata
La successione numerica 1/2,1/4,1/8,… tende a 0. Questo verifica un solo punto, non l’intero dominio. Fissando invece n=2 ottieni la funzione f₂(x)=x².
2. Per xⁿ su [0,1], Eₙ=1 è l’errore in x=1?
Mostra la soluzione ragionata
No: in x=1 sia fₙ sia f valgono 1, quindi errore 0. Per x<1 l’errore xⁿ si avvicina a 1 quando x→1⁻ senza raggiungerlo. Eₙ è un supremum non raggiunto; xₙ=2^(−1/n) mantiene errore 1/2.
3. Per xⁿ su [0,1/2] e ε=0,01 trova N.
Mostra la soluzione ragionata
Eₙ=(1/2)ⁿ. Poiché 1/64=0,015625>0,01 e 1/128=0,0078125<0,01, N=7 funziona per tutti gli n≥7 e tutti gli x del dominio.
4. Per il picco con n=30, che cosa vede la griglia a 21 nodi?
Mostra la soluzione ragionata
Tutti zeri: il supporto è [0,1/30], mentre i nodi positivi iniziano a 1/20. Ma il vertice è in 1/60, l’altezza è 60 e l’area resta 1. Il massimo campionato 0 sottostima E₃₀=60.
5. Perché Dini non dà uniformità a xⁿ su [0,1]?
Mostra la soluzione ragionata
Il dominio è compatto, le funzioni sono continue e decrescono rispetto a n, ma il limite è discontinuo in 1. Manca un’ipotesi essenziale. Su [0,r] con r<1, il limite 0 è continuo e Dini si applica.
6. L’uniformità basta per integrare il limite su ℝ?
Mostra la soluzione ragionata
No: gₙ(x)=max(0,1−|x|/n)/n ha errore uniforme 1/n ma area 1. Il teorema dell’articolo richiede un intervallo finito; lì l’errore degli integrali è ≤(b−a)Eₙ.
7. Per sin(nx)/n possiamo derivare il limite senza altre ipotesi?
Mostra la soluzione ragionata
No. Le funzioni convergono uniformemente a 0 con Eₙ=1/n, ma fₙ′=cos(nx). In x=0 le derivate valgono 1 mentre f′(0)=0; in x=π non convergono nemmeno.
8. Perché serve convergenza in un punto nel teorema sulle derivate?
Mostra la soluzione ragionata
Le derivate non determinano le costanti. Per fₙ(x)=n le derivate sono tutte 0 e convergono uniformemente, ma le funzioni divergono in ogni punto. Il dato fₙ(x₀)→ℓ elimina questa deriva delle costanti.
9. uₖ→0 uniformemente basta per far convergere Σuₖ?
Mostra la soluzione ragionata
No: uₖ(x)=1/k tende uniformemente a zero su ogni dominio, ma le somme sono quelle della serie armonica divergente. Bisogna controllare le code delle somme, non solo il singolo termine.
10. Calcola l’errore di S₆=Σₖ₌₀⁶xᵏ su [0,1/2].
Mostra la soluzione ragionata
Sono sette termini. Il resto è x⁷/(1−x), crescente su questo intervallo: E₆=(1/2)⁷/(1/2)=1/64=0,015625. Su [0,1) lo stesso resto è invece illimitato.
11. Il criterio M è necessario per la convergenza uniforme?
Mostra la soluzione ragionata
No. La serie di funzioni costanti (−1)^(k+1)/k converge uniformemente a ln 2, con resto ≤1/(n+1), ma ogni maggiorante globale è almeno 1/k. Nessuna loro serie può convergere. È uniforme ma non assoluta.
12. Per eˣ su [−1,1] ed ε=0,01, confronta indice sufficiente e minimo.
Mostra la soluzione ragionata
La stima Bₙ=e/(n+1)! dà B₄≈0,02265 ed B₅≈0,003775: N=5 è sufficiente. Ma l’errore esatto E₄=e−65/24≈0,0099485 è già <0,01, quindi n=4 basta; E₃≈0,051615>0,01 mostra che è anche il minimo. Una stima sufficiente può essere conservativa.
Prima: continuità uniforme e Heine–Cantor · Indice del percorso